El ajuste fiscal: quién paga la cuenta
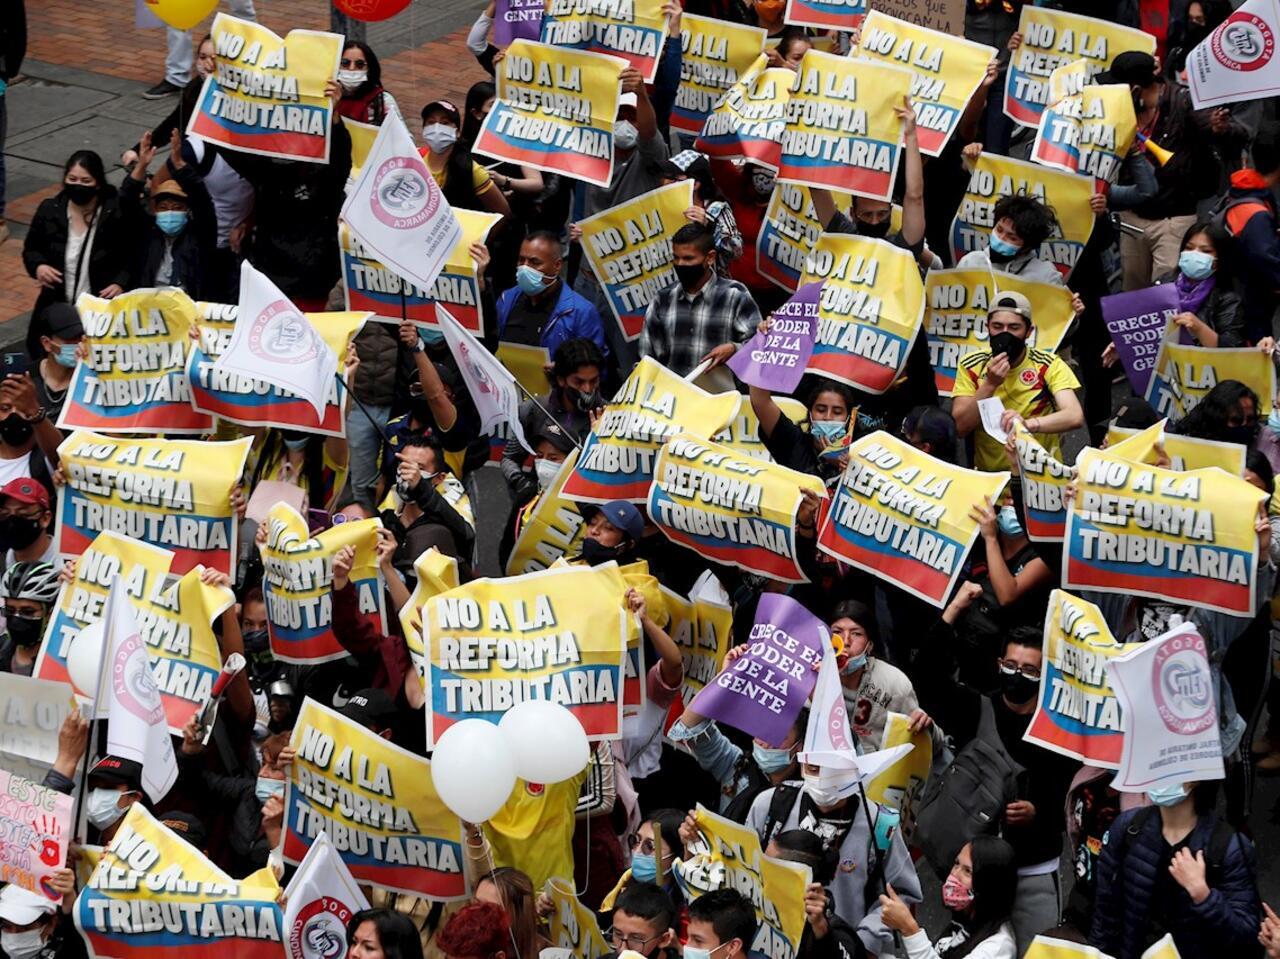
El Proyecto de Ley de Rescate Económico plantea un ajuste fiscal de $45 billones de pesos[ii]. Contrario a la afirmación del Ministerio de Hacienda de que el 70 % del ajuste recae sobre el Estado[iii], la mayor parte de este esfuerzo provendrá de nuevos ingresos tributarios, mientras que menos de una cuarta parte corresponderá a la reducción del gasto público. De estas medidas de austeridad, únicamente la fusión de ministerios y la liquidación de entidades requieren aprobación legislativa, mediante la cual se otorgarían facultades extraordinarias al presidente por un plazo determinado. Por el contrario, el recorte de contratos de prestación de servicios y la reducción de los gastos de personal son decisiones del resorte exclusivo del Ejecutivo, por lo que no exigen trámite parlamentario. Así, la iniciativa constituye fundamentalmente una reforma tributaria complementada con un plan de austeridad.
En detalle, la reducción del gasto estatal y de nómina representa el 24,68 % del ajuste del año 2027 ($11,1 billones). Por su parte, el componente de ingresos tributarios representa el 75,32 % ($33,89 billones) a través de modificaciones en el IVA, el impuesto de renta para personas naturales, los aportes a la salud y los impuestos al consumo y ambientales. A continuación, el cuadro siguiente detalla la participación de la reducción del gasto frente al mayor recaudo por impuestos y parafiscales, conforme a las proyecciones del proyecto de ley de rescate fiscal para el periodo 2027-2030.
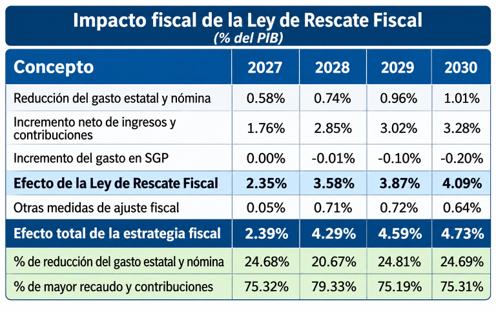
Fuente: Cálculos propios con base en la información de la tabla de la página 234 del proyecto de ley de rescate fiscal
Entre las medidas tributarias descritas en la propuesta se encuentran la eliminación de exclusiones y exenciones del IVA para productos como café en grano, azúcar, pastas, frutas frescas, verduras y sal; el gravamen a ciertos servicios de internet en estratos bajos y a compras en plataformas de comercio electrónico del exterior; y medicina prepagada. El único aspecto rescatable es la inclusión del IVA del 19 % a los juegos de azar y apuestas en línea. Cabe recordar que esta iniciativa ya había sido impulsada previamente por el gobierno de Petro, aunque fue archivada por el Congreso en esa oportunidad.
Asimismo, se propone reducir el umbral de ingresos para pagar renta en personas naturales de 1.090 UVT ($57.087.660) a 720 UVT ($37.709.280). Esta medida aplicaría una tarifa marginal inicial del 9 %, acompañada por la disminución en el tope global de las rentas exentas. Se agregan mayores cotizaciones a salud para algunas empresas y trabajadores que devengan más de dos salarios mínimos además de ajustes a impuestos sobre licores, cigarrillos, vapeadores y carbono.
El diseño de este ajuste merece una discusión de fondo. La ampliación del IVA sobre bienes y servicios de consumo extendido tiene efectos regresivos, porque los hogares de menores ingresos destinan una proporción mayor de sus recursos al consumo. El supuesto alivio de la devolución del IVA es un espejismo, pues exige la presentación de facturas electrónicas en un país donde predomina el comercio informal. En la práctica, esta medida resulta ser un “engañabobos” diseñado para maquillar el impacto regresivo de extender el IVA a los productos de la canasta básica popular. La reducción del umbral de renta incorpora a segmentos de la clase media baja, mientras que el aumento de aportes a salud reduce el ingreso disponible de sectores de trabajadores.
Al mismo tiempo, la propuesta reduciría la tarifa del impuesto de renta para las empresas sin eliminar los beneficios tributarios existentes, a la vez que modificaría el umbral y la tarifa del impuesto al patrimonio. Resulta evidente que el esfuerzo fiscal recae sobre los sectores de menor capacidad, mientras se otorgan mayores beneficios al empresariado y a sectores de estratos altos.
El problema más grave es que el ajuste, además de ser regresivo, no aborda las causas estructurales del deterioro de las finanzas públicas. La participación del servicio de la deuda en el PGN pasaría del 18,4% en 2026 al 24,5% en 2027; los intereses, del 12% al 15%; mientras que la inversión bajaría del 16% al 14%. El déficit estimado para 2027 se ubicaría en 9,4% del PIB, equivalente a unos $193,2 billones. El siguiente cuadro presenta la evolución de la deuda pública, la participación de los intereses en el Presupuesto General de la Nación (PGN) y el comportamiento del déficit fiscal.
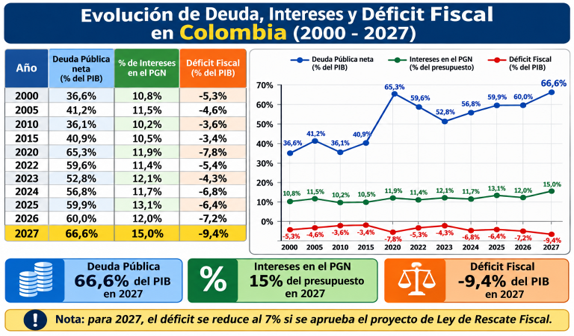
Si el Congreso aprobara el proyecto tal como fue presentado, el déficit se reduciría en 2,4 puntos porcentuales del PIB —ubicándose en un 7%—, por lo que aún se mantendría un faltante estimado en $143 billones. Este remanente tendría que financiarse, total o parcialmente, mediante mayor endeudamiento, lo que evidencia la contradicción de una política que recorta gasto e inversión pública sin modificar la dinámica que reproduce la misma deuda.
Rescate fiscal para los evasores y capitales de origen oscuro.
Otro aspecto cuestionable del proyecto es la creación de un nuevo régimen de normalización tributaria que, para 2027, permitirá declarar activos omitidos y pasivos inexistentes pagando una tarifa del 15 %, mientras que para los criptoactivos omitidos establece una tarifa aún más baja, del 5 %. En la práctica, se vuelve a ofrecer una salida tributaria preferencial a quienes ocultaron patrimonios, evadieron sus obligaciones fiscales o utilizaron estructuras financieras para sustraer activos del control de la DIAN. Colombia ya ha recurrido a mecanismos similares en las reformas tributarias de 2014, 2018, 2019, 2021 y 2022, sin que su reiteración haya eliminado estructuralmente la evasión.
La preocupación es particularmente seria frente a los criptoactivos, dado que su utilización mediante billeteras, operaciones transfronterizas y plataformas descentralizadas puede dificultar la trazabilidad de los beneficiarios y del origen de los recursos, convirtiéndolos en instrumentos susceptibles de ser utilizados para el lavado de activos, incluidos capitales procedentes del narcotráfico y otras actividades criminales. Aunque el proyecto establece expresamente que la normalización no legaliza activos de origen ilícito ni aquellos relacionados con el lavado de activos o la financiación del terrorismo, el verdadero desafío está en garantizar que esa prohibición sea efectiva mediante controles patrimoniales, financieros y penales rigurosos.
El Estado no puede confundir la recuperación de recursos tributarios con la legitimación económica de patrimonios de procedencia criminal. Resulta especialmente contradictorio esperar que quienes defraudaron al fisco, ocultaron sus fortunas o acumularon capitales ilícitos se conviertan ahora en los inversionistas que impulsen el crecimiento económico del país, mientras los trabajadores y las clases medias deben asumir mayores cargas tributarias para financiar el ajuste fiscal
La deuda es el problema, pero también la solución
Con una deuda global que alcanza cerca del 237% del PIB (94% pública y 143% privada) y una burbuja de derivados extrabursátiles cercana a los 2.400 billones de dólares, el sistema financiero se ha desconectado tanto de la economía real que su desplome es inevitable. La austeridad ciega reduce la inversión pública en salud, educación e infraestructura, ahogando la demanda y reduciendo la capacidad futura de recaudo.
La deuda no es intrínsecamente buena ni mala; su legitimidad y utilidad dependen de su origen, condiciones y uso efectivo:
- Endeudamiento productivo vs. Mecanismo de saqueo.
- Crédito productivo (Economía física): Destinar recursos a infraestructura (transporte, energía, agua), ciencia, industria y capacidades tecnológicas genera activos reales, eleva la productividad global y crea la riqueza necesaria para respaldar la deuda en el futuro.
- Mecanismo saqueo: Endeudarse a altas tasas, para fines improductivos o con el único fin de financiar gasto corriente, pagar intereses y refinanciar compromisos previos transforma el crédito en una trampa intergeneracional que drena el presupuesto público hacia los especuladores.
- El rol del Estado y los ejes de una política alternativa
El debate no debe limitarse a qué recortar o qué impuestos subir, sino a para qué, con quién, a qué costo y en qué condiciones se contrata el crédito. El Estado debe recuperar su capacidad articuladora mediante la banca pública de desarrollo para financiar proyectos estratégicos de largo plazo que el sector privado evade por sus tiempos de maduración o riesgo. Una política financiera orientada al desarrollo debe basarse en:
- Crédito de largo plazo a tasas compatibles con la rentabilidad real de los proyectos.
- Inversión prioritaria en infraestructura, industria, valor agregado agroindustrial y capacidades científico-técnicas.
- Coordinación entre política fiscal, crediticia y cambiaria para favorecer el desarrollo productivo.
- Auditoría integral y tipificación de la deuda
Para reducir el impacto de la deuda en las finanzas públicas es indispensable realizar una auditoría pública e independiente que identifique el destino de los fondos, comisiones, garantías y eventuales irregularidades. Se deben categorizar las obligaciones en tres frentes:
- Deuda legítima: Aquella contraída con transparencia que efectivamente se tradujo en bienes públicos y capacidad productiva.
- Deuda insostenible: Obligaciones que, aunque legítimas en su origen, se vuelven imposibles de saldar debido a cambios en el contexto económico o condiciones excesivamente gravosas sin asfixiar a la población.
- Deuda odiosa o ilegítima: Préstamos asumidos de espaldas al interés público, con conocimiento de los acreedores, o destinados a fines especulativos y corruptos, los cuales carecen de validez moral y jurídica frente a la ciudadanía.
La deuda odiosa: una cuestión jurídica y política
El concepto moderno de deuda odiosa fue formulado por el jurista Alexander N. Sack[iv] en 1927. En términos generales, alude a obligaciones contraídas por un gobierno sin el consentimiento de la población, para fines contrarios a sus intereses y con conocimiento de los acreedores. La idea de fondo es que no toda obligación suscrita en nombre del Estado debe considerarse automáticamente legítima si los recursos se utilizaron para reprimir a la población, sostener prácticas contrarias al derecho internacional o beneficiar privadamente a quienes ejercían el poder.
El estudio de Robert Howse, publicado por la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) en 2007[v], examina los fundamentos jurídicos y las experiencias históricas de este concepto. El autor advierte que la obligación de pagar una deuda pública debe considerar principios de equidad, justicia, legalidad contractual y respeto de los derechos humanos.
El análisis de Howse permite identificar tres preguntas fundamentales para evaluar una obligación: ¿la deuda se contrajo para atender necesidades e intereses públicos?, ¿los recursos se emplearon efectivamente en beneficio de la población o, por el contrario, la perjudicaron?, y ¿los acreedores conocían o debían conocer el destino o la finalidad ilegítima del crédito? La carga de la prueba, la documentación disponible y las circunstancias de cada operación son determinantes.
El estudio también subraya que la valoración debe hacerse atendiendo a cada caso y que puede haber situaciones en las que sólo una parte de la deuda sea objetable. Si una porción de los recursos produjo beneficios públicos comprobables, ese elemento debe considerarse. Por eso, la auditoría debe examinar contratos, desembolsos, presupuestos, registros contables, proyectos ejecutados, intermediarios y conocimiento de los prestamistas.
La experiencia ecuatoriana ofrece un antecedente relevante para el debate sobre auditoría y renegociación. La Comisión para la Auditoría Integral del Crédito Público (CAIC), creada en 2007 por el Gobierno de Rafael Correa, examinó obligaciones contratadas entre 1976 y 2006. La comisión concluyó que parte de la deuda externa comercial había operado como un mecanismo ilegítimo de transferencia de recursos[vi]. En 2008, Ecuador declaró una moratoria sobre determinados bonos y posteriormente logró una recompra con un fuerte descuento. Este episodio muestra la importancia de investigar las condiciones de contratación y abrir una negociación respaldada por evidencia; no debe presentarse como una fórmula automática aplicable a cualquier país.
El propio estudio de Howse recoge antecedentes históricos como la controversia sobre la deuda cubana heredada de España y el arbitraje Tinoco entre Gran Bretaña y Costa Rica. En este último, el árbitro consideró relevante que los fondos hubieran sido apropiados para beneficio personal de los gobernantes y que el banco conociera las circunstancias. Estos precedentes ilustran por qué el destino de los recursos y el conocimiento del acreedor pueden ser decisivos.
Para Colombia, la discusión debería comenzar por una auditoría integral de la deuda pública, con participación de organismos de control, academia, Congreso y organizaciones sociales, y con acceso público a la información contractual y presupuestal. El propósito no sería desconocer indiscriminadamente las obligaciones, sino establecer cuáles son legítimas, cuáles requieren reestructuración por su costo o insostenibilidad y cuáles presentan indicios suficientes de ilegalidad o carácter odioso para promover las acciones jurídicas y políticas correspondientes.
Un Jubileo para poner las finanzas al servicio del desarrollo
El Jubileo se asocia tradicionalmente en varias religiones con el momento en que los esclavos obtenían su emancipación y se perdonaban las deudas. En la Iglesia Católica, los jubileos ordinarios se celebran cada 25 años. A raíz del llamado a la justicia realizado por el papa Juan Pablo II con motivo del Jubileo del año 2000, las fuerzas de la sociedad civil en diversos países —incluido Ecuador— comenzaron a estudiar y cuestionar la legitimidad de la deuda impuesta a las naciones en desarrollo. El último jubileo fue convocado por el papa Francisco, quien inauguró el Año Jubilar de 2025 al señalar que las obligaciones financieras no pueden prevalecer de manera ilimitada sobre la dignidad humana y el bienestar de los pueblos.
Tomando como referencia esta tradición jubilar, la experiencia ecuatoriana y los recurrentes llamados desde el Sur Global para replantear el orden financiero internacional, resulta imperativa una profunda transformación del sistema para separar las obligaciones vinculadas a la economía productiva de aquellas operaciones de carácter especulativo e ilegitimo.
Esta constituye una propuesta política y económica que supera el ámbito de las soluciones estrictamente nacionales, por lo que resulta indispensable debatirla en espacios multipolares como los BRICS, la Organización de Cooperación de Shanghái, UNASUR, la OEA y la Organización de las Naciones Unidas.
La solución no consiste en sustituir la inversión pública por políticas de austeridad ni en convertir el pago de la deuda en el fin último de la política económica, sino en subordinar las finanzas a las necesidades de la economía real: producir más y mejor, elevar la productividad, ampliar el empleo digno, fortalecer la infraestructura, impulsar la ciencia y la tecnología, y garantizar los derechos sociales. La deuda debe funcionar como un instrumento para construir futuro y no como una cadena que hipoteque el bienestar de las próxi.
______________
[i] https://www.camara.gov.co/wp-content/uploads/2026/10/proyectos-ley/documentos/proyecto-36548/PROYECTO-DE-LEY-Rescate-Economico-2026-VSD-RADICADA-1.pdf
[ii] https://elpais.com/america-colombia/2026-10-21/el-congreso-se-alista-para-la-ley-de-ajuste-fiscal-el-nuevo-reto-economico-del-gobierno.html
[iii] https://www.minhacienda.gov.co/documents/d/portal/comunicado-con-la-ley-de-rescate-economico-a-19-millones-de-colombianos-se-les-devolvera-el-iva-que-injustamente-han-venido-pagando-en-sus-compras
[iv] Alexander Nahum Sack (1890-1955), jurista ruso norteamericano especializado en derecho internacional y financiero, formuló en 1927 la doctrina de la deuda odiosa en su obra Les effets des transformations des États sur leurs dettes publiques et autres obligations financières. Según esta doctrina, las deudas contraídas por regímenes despóticos para propósitos contrarios a los intereses de la población, con conocimiento de los acreedores, constituyen obligaciones del régimen que las contrajo y no de la nación.
[v] Howse, Robert, The Concept of Odious Debt in Public International Law, UNCTAD/OSG/DP/2007/4, Julio de 2007.
[vi] La deuda externa de Ecuador pasó de US$16 millones en 1976 a US$4.200 millones en 2006, a pesar de haber realizado transferencias netas a los acreedores por US$7.100 millones en concepto de pagos de intereses y capital durante ese período de treinta años. Eso es lo que puede denominarse la peculiar aritmética de los banqueros: una ecuación en la que una deuda inicial de US$16 millones, tras pagar US$7.100 millones, termina convirtiéndose en US$4.200 millones.
Carlos Julio Díaz Lotero
Foto tomada de: France 24
Deja un comentario