Finalmente el gobierno terminó aceptando que era absolutamente necesario presentar una nueva reforma tributaria. No lo había hecho antes con dos argumentos erróneos. Por un lado, dijo que el gasto se reduciría, y se llegaron a mencionar cifras inverosímiles, como $70 billones. Y, por el otro, anunció un crecimiento del PIB del 6% anual. Y esta noticia fantasiosa se inscribió en el contexto de la Misión Crecer.
Como ninguna de estas dos condiciones se cumplió. Y no se podían cumplir, se acaba de llevar al Congreso la ley de Rescate. La falta de claridad del gobierno sobre sus propósitos fiscales hizo que se perdieran 3 meses. La primera sensación es que la ley es improvisada, y no refleja una concepción clara del tipo de Estado que se quiere promover. Es una norma que no está inspirada en la mente de un estadista. Los recortes de gasto que se proponen son desordenados, sin articulación, y sin una mirada de conjunto.
Sin duda, se necesita una reforma tributaria, y así lo he expresado en varios artículos anteriores de Revista Sur[*]. Para resolver la difícil situación fiscal hay varias alternativas de reforma tributaria. La del gobierno no es la única posible.
La ley de Rescate toca numerosos temas. A continuación, voy a referirme solamente al impuesto a la renta de las personas naturales. Quedan pendiente otras discusiones relacionadas con el recorte del gasto, el aumento de la tarifa del IVA, la reducción del impuesto a la renta de las empresas, la ampliación del cupo de crédito a las ciudades grandes, el fortalecimiento del Comité Autónomo de la Regla Fiscal (Carf), las mayores tarifas a los cigarrillos y licores, el impuesto a las compras de menos de US200, el incremento de los pagos a la salud, la reducción de los ingresos de las Cajas. Esta lista no es completa. Todavía queda mucha tela para cortar.
El impuesto a la renta de personas naturales
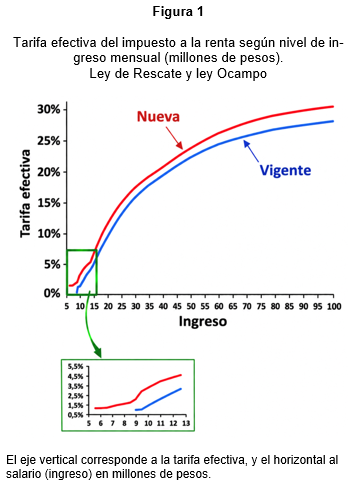
La figura 1 muestra la relación entre la tarifa efectiva y el ingreso, que en alto porcentaje corresponde al salario.
La tarifa efectiva es la relación entre el impuesto pagado y el ingreso. El cálculo se hace con las cifras anunciadas en el proyecto de ley. La gráfica tiene las siguientes características.
(i) La tarifa crece en todos los rangos con respecto a la ley vigente, que es la tributaria que presentó el ministro Ocampo el 8 de agosto, y que se aprobó en los primeros tres meses del gobierno Petro[‡].
Por cada nivel de ingreso sube la tarifa. El desplazamiento de la curva hacia arriba indica que todos vamos a tributar más, y que la tributación corresponde a una progresividad débil, ya que la tarifa aumenta, pero cada vez a un ritmo menor.
(ii) La base para comenzar a tributar se amplía. Esta es una diferencia sustantiva con la norma existente, y hace que la ley de Rescate sea profundamente recesiva. El recuadro pequeño ayuda a entender la diferencia entre las dos normas. En la reforma Ocampo el impuesto a la renta comienza con un ingreso mensual de $9 millones. En el proyecto de ley comenzaría con $5,5 millones, equivalente a 2,5 salarios mínimos.
(iii) La curva es cóncava y la tarifa se estabiliza cerca al 30%. El ingreso máximo considerado en el proyecto de ley es de $100 millones mes. A partir de allí la tarifa se congela. Ello significa que es igual para quien gana $100 o $500 millones. Esta forma de tributación, que es generalizada en América Latina se puede calificar como progresividad débil. La progresividad es fuerte si la tarifa aumenta de manera creciente con el nivel de ingreso. En tal caso, la curva no se aplana.
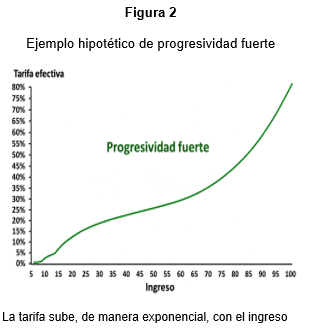
La figura 2 es un ejercicio teórico, que es muy similar a los sistemas tributarios que se aplicaron en los países desarrollados durante la segunda mitad del siglo XX, cuando se consolidó el Estado de Bienestar.
La pendiente de la curva es muy diferente a la de la gráfica anterior. Ahora la tarifa va aumentando con el ingreso. Y, como sucedió en Europa e, incluso, en Estados Unidos, en el último rango de ingreso, la tarifa marginal puede llegar a ser del 80%-90%.
Este panorama no tiene nada que ver con las tarifas nuestras. Una estructura tributaria como la de la figura obliga a que los ricos y súper ricos paguen impuestos. Esta lógica permite financiar los déficits y mejora la distribución.
(iv) El mayor esfuerzo tributario lo realizan las personas de más bajos recursos. Esta conclusión se desprende de la concavidad de la curva. La elasticidad es el cambio porcentual en la tarifa por cada aumento del 1% en el ingreso.
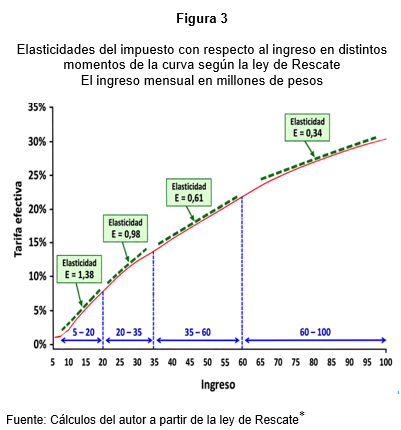
La figura 3 permite ver la elasticidad en diferentes puntos de la curva. Cuando el ingreso mensual está entre $5 y $20 millones, la elasticidad es 1,38. Ello significa que por cada aumento del ingreso del 1% el tributo crece en 1,38%. Entre $20 y $35 millones la elasticidad es de 0,98, menor a la anterior. En el rango siguiente es 0,61, y en el último tramo es de 0,34. En este caso, cuando el ingreso pasa de $60 a $100 millones, cada aumento del 1% apenas sube la tarifa en 0,34%.
A diferencia de lo que sucede con la progresividad fuerte, en el caso nuestro a medida que la persona es más rica, las exigencias tributarias se van debilitando. Claramente, se trata de una estructura impositiva favorable a los ricos.
La inequidad continuará
Por las razones anteriores, esta nueva reforma tributaria tampoco logrará reducir la desigualdad. Es inequitativa, y golpea más duro a las personas de menos recursos.
_________________________
[*] Ver, por ejemplo, “Balance Fiscal Insostenible”, Revista Sur, sep. 21; “Desespero Fiscal”, Revista Sur, mar. 16; “El Gasto Público No Puede Bajar”, Revista Sur, sep. 7; “Es Imposible Congelar el Gasto”, Revista Sur, agosto 10; “Principales Retos y Propuestas de los Candidatos”, Revista Sur, jun. 1.
[†] MINISTERIO DE HACIENDA Y CREDITO PUBLICO., 2026. Proyecto de Ley. Por la Cual Se Expide la Ley de Rescate Económico, con el Propósito de Estabilizar las Finanzas Públicas, Reducir el Gasto y Generar Crecimiento Económico en un Marco de Equidad, Eficiencia y Progresividad, y Se Dictan otras Disposiciones, Ministerio de Hacienda, Bogotá.
[‡] REPUBLICA DE COLOMBIA., 2022. Ley 2277. Por Medio de la Cual Se Adopta una Reforma Tributaria para la Igualdad y la Justicia Social y Se Dictan otras Disposiciones, Congreso de la República, Bogotá.
[§] MINISTERIO DE HACIENDA Y CREDITO PUBLICO., 2026. Proyecto de Ley. Por la Cual Se Expide la Ley de Rescate Económico, con el Propósito de Estabilizar las Finanzas Públicas, Reducir el Gasto y Generar Crecimiento Económico en un Marco de Equidad, Eficiencia y Progresividad, y Se Dictan otras Disposiciones, Ministerio de Hacienda, Bogotá.
Jorge Iván González
Foto tomada de: Infobae
Deja un comentario