El 27 de octubre el gobierno de Abelardo de la Espriella presentó el proyecto de ley de rescate económico que es un eufemismo para lo que es en realidad una reforma tributaria.
En la campaña y al comienzo de su gobierno el señor de la Espriella afirmaba que no se iba a hacer una reforma tributaria y que no se iban a aumentar los impuestos. Dada la ignorancia del equipo del gobierno y su falta de empalme para conocer que ocurría en el país, se encontraron con una realidad que desconocían o que hacían que no sabían nada que los ha obligado a cambiar el relato, pero se han dedicado a despotricar del gobierno anterior y han lanzado todo tipo de mentiras y causar pánico en el país y en el exterior sobre un supuesto desfalco y cesación de pagos y de que estamos en un caos económico completo.
Hablan todo el tiempo de que el gobierno de Petro dejó un endeudamiento altísimo, lo cual no es cierto porque la deuda pública explicaba con Petro el 59,0% del PIB un porcentaje bajo de eacuerdo con los datos internacionales.
En cuanto al déficit fiscal, el gobierno anterior trató de que le aprobaran una reforma tributaria y dos leyes de financiamiento que el Congreso las negó, por los mismos que hoy hablan bestialidades del gobierno de Petro. Aún, en el proyecto de presupuesto presentado por Petro para 2027 se incluía recursos por 30 billones de pesos por una reforma tributaria que debía hacerse.
Y ahora presenta una reforma tributaria en que coloca todo el peso para buscar nuevos recursos sobre las clases medias y de bajos recursos, y da gabelas a los super ricos y las grandes empresas.
A continuación, vamos a referirnos a los principales puntos de esta reforma, para mostrar como estos extremistas de derecha quieren repetir en Colombia la motosierra de Milei y continuar con un modelo neoliberal que ha fallado en todo el mundo, pero que en Colombia no quieren reconocer esta realidad y por este camino van a empobrecer al país.
Programa de para la Eficiencia del Gasto Público (artículos 4 y 5)
Los artículos 4 y 5 del proyecto de ley presentan una propuesta bien curiosa, según la cual no importan las leyes aprobadas por el congreso que ordenan realizar aportes del Presupuesto General de la Nación, porque se crea el programa de Eficiencia del Gasto Público a cargo de la Dirección General de Presupuesto Público Nacional del ministerio de Hacienda y Crédito Público, según los cuales estas leyes serían objeto de evaluación y puede proponerse su modificación o derogatoria.
Es decir, unos técnicos sin ninguna responsabilidad nacional podrían vetar o modificar leyes aprobadas por representantes y senadores elegidos por millones de colombianos, lo cual es totalmente antidemocrático, propio de regímenes dictatoriales.
Facultades extraordinarias (artículo 7)
Por el artículo 7 se solicitan facultades extraordinarias para privatizar, suprimir ministerios, entidades, superintendencias, o realizar fusiones, cambiar funciones, objetivos, modificar estructuras orgánicas, en fin, para realizar todo un programa de reducción del Estado que llevará a privatizaciones y entrega de funciones al sector privado.
Es realmente un artículo muy peligroso, propio de una ideología neoliberal de extrema derecha que ha fracasado en el mundo, que ha traído pobreza, incremento en las desigualdades y conducido a un Estado raquítico que no puede cumplir adecuadamente sus funciones y que siempre ha favorecido a los poderosos.
Reducción de gastos de personal (artículo 16)
Se propone reducir en 20% el gasto de personal de las entidades nacionales, de un total de 186.849 empleados, es decir, 37.370 cargos.
Pero en realidad, según los datos presentados en el presupuesto para 2027, cuadro 1.4.1 del anexo, se tienen 194.619 cargos, desagregados en 107.327 de la rama ejecutiva con un sueldo promedio anual 146.282 pesos y de 87.192 de la rama judicial y organismos autónomos con un sueldo promedio anual 243.142 pesos, datos que no coinciden con la ley de rescate económico.
Yo veo muy difícil y contradictorio eliminar puestos de la rama judicial cuando precisamente el gobierno quiere crear más cargos. Así que aquí hay falta de consistencia. Así, que en realidad los cortes se tiene que dar en la rama ejecutiva, es decir el recorte se aplicaría a 21.465 cargos de la rama ejecutiva, lo que daría un ahorro de 3,14 billones, un ahorro de 0.16% del PIB, en contrate con la propuesta de la ley de rescate económico en que se habla de un ahorro de 9,6 billones pesos equivalente 0,48% del PIB (con un PIB estimado para 2026 de 2012 billones de pesos billones de pesos, con inflación de 6,5% y crecimiento de 2%).
Reducción de gastos por disminución de OPS (artículo 17)
Se menciona que en 2025 había 177 mil OPS a un costo promedio anual de 41,3. Se propone una reducción de estos contratos en 50%, lo que implica eliminar 88,5 mil contratos, lo que daría una reducción 3,66 billones de pesos, equivalente a 0,17% del PIB de 2026
Parafiscales del SENA y el ICBF (artículo 20)
Hoy la ley establece que las sociedades, personas jurídicas y asimiladas están exentas de pagar los aportes al SENA y el ICBF respecto a los trabajadores que devenguen menos de diez (10) SMLV. Se propone en el proyecto de ley reducir la exoneración de los aportes parafiscales de manera que se aplique solamente a los trabajadores que devenguen menos de dos (2) SMLV.
La entrada en vigor de esta medida generaría un ahorro potencial de 0,18% del PIB para 2027, pero el beneficio neto se reduciría a 0,13% para 2028 porque el mayor costo para las empresas sería deducible de este impuesto.
Cambio en las fuentes de financiación de la salud (artículo 21)
Se cambian los aportes de los empleadores. Exoneración total para trabajadores con ingresos hasta 2 SMLV. Se les cobra 4% para quienes devengan entre 2y 3 SMLV y el aporte total de 8,5% para el resto de los asalariados con más de tres (3) SMLV. Esta generaría un recaudo de 0,38% del PIB para la ADRES.
Para los empleados, bajo el régimen vigente el trabajador dependiente paga el 4% y el independiente el 12,5%. Se propone un esquema progresivo que va para los dependientes de 4% para trabajadores de 1.2 SMLV que aumenta hasta 8% para salarios de 20-25 SMLV.
Para los independientes, se parte de 12,5% para 1 y 2 SMLV y se llega a 15,5%. Como resultado, habría un porte adicional de 0,2% del PIB.
Este esquema castiga a la clase media, a los que ganan más de 2 SMLV porque les aumenta los aportes.
Aumento en los regímenes especiales (artículo 21).
Se trata de los regímenes de las Fuerzas Armadas y de Policía Nacional, el magisterio y los trabajadores de Ecopetrol, que en la actualidad realizan una contribución solidaria de 1,5% de su salario base. Se plantea una propuesta de aportes progresivos de más de 1,5% para salarios superiores a 2 SMLV, de 3,5% para 2-3 SMLV y de 4% para mayores a 3 SMLV.
La propuesta daría recursos adicionales de 0,04% del PIB.
Aumento de aportes de las Cajas de Compensación Familiar-CCF (artículo 22)
Se propone destinar a la Administración de Recursos del Sistema General de Seguridad Social en Salud-adres uno de los cuatro puntos que se aporta a las CCF al financiamiento de aseguramiento en salud, que consistiría en recursos adicionales de 0,14 del PIB.
Impuestos al tabaco elaborado, sus derivados, cigarrillos, sucedáneos o imitadores (artículos 29 a 32)
Se incluyen los vapeadores y cigarrillos electrónicos. La medida de incremento en los impuestos para estos productos aumentaría el precio de los cigarrillos en 47% y de los vapeadores en 53%. Se estima un recaudo de 627 mil millones para 2027 y de 1,4 billones para los años siguientes.
Impuesto a bebidas alcohólicas (artículos 27 y 28, 33, 34, 35, 36 y 37)
Aquí se trata de cerveza, refajo, vino, whisky, ron, aguardiente. La idea es colocar un impuesto de 10% a la cerveza y 35% para el resto de las bebidas alcohólicas. Los ingresos van 75% para la financiación de la población de cada departamento del régimen subsidiado de salud y un 25% para las Direcciones Territoriales de Salud.
Daría 721 mil millones en 2027 y 867 mil millones para 2028 en adelante.
Devolución del IVA (artículos 38 a 40)
Se propone reducir total o parcialmente la carga tributaria del IVA mediante la devolución por persona del IVA a partir del 1 de enero de 2028 para las personas de menores ingresos, pobres y vulnerables. La devolución sería de 100% para los tres primeros deciles de ingreso, 50% para el cuarto, 40% para el quinto y 305 para el sexto decil.
Se define un tope mensual por beneficiario de 5,5 UVT, 228.057 en 2026. Se estima un anticipo de devolución de 831 mil millones en 2028, un 0,04% del PIB.
Modificaciones al IVA (artículos 42, 45 y 46)
Es el gran componente de la reforma tributaria. La idea es eliminar exenciones, el IVA del 5% y pasar en la medida de lo posible la mayor parte de los bienes y servicios a la tarifa del 19%. Es la propuesta más objeto para analizar y criticar por su efecto sobre las clases medias, media baja y bajas.
Se mantienen los tratamientos preferenciales a servicios relacionados con salud, educación y alimentos de mayor peso en el consumo de los hogares (artículo 42).
Se propone eliminar la tarifa del 5%. En consecuencia, los bienes y servicios actualmente gravados con 5%, en su mayoría pasarán a la tarifa general del 19%. Así, pasarían a esta tarifa productos agropecuarios y alimentos procesados, ciertos minerales, bienes y servicios culturales y recreativos, bienes de movilidad y equipos tecnológicos, servicios de publicidad y digitales, importaciones de bajo valor y juegos de suerte y azar.
Para los que tienen contratos de medicina prepagada el impuesto aumenta a 19%, un costo muy elevado, de por sí los pagos mensuales actualmente son muy altos. Mucha gente de clase media se pasó a la medicina prepagada por el mal servicio de las EPS. Por ejemplo, para una persona de más de 80 años los pagos mensuales se acercan a 1.500.000 pesos, de por sí absurdamente elevado
Se conserva el régimen de exención y exclusión una canasta de bienes y servicios, como arroz, pan, arepa, carnes, huevos, sal, granos, papa y yuca, medicamentos, educación, ACPM, arrendamientos, servicios públicos domiciliarios, transporte público de pasajeros, servicios financieros (artículo 46).
Grave, se aumenta a 19% el IVA para abonos, fertilizantes, pesticidas, matamalezas, tractores y otros equipos. Esta medida llevaría a un incremento en el precio de todos los productos agropecuarios, un golpe devastador para todos los colombianos
No hay cálculos en el documento del ministerio de Hacienda sobre los costos para los usuarios del cambio de productos hoy con IVA del 5% al cambiarlos a 19%.
Juegos de azar y suerte operados por internet (artículo 41)
Se propone aplicar el IVA del 19% (incluye criptomonedas), lo que generaría 2,0 billones de recaudo y llegando a 2,3 billones en los años siguientes. Se excluyen loterías.
IVA para combustibles (artículos 43 y 44)
Se aplicará el IVA de 19% para las gasolinas y demás combustibles, excepto el ACPM. Se define cómo se aplica este IVA.
Esta medida como la del incremento en el impuesto al carbono tendrá impacto en el precio de todos los combustibles.
IVA a las importaciones de bajo valor
La propuesta es la de gravar los bienes de tráfico postal, envíos urgentes o envíos de entrega rápida cuyo valor no exceda los 200 dólares, que hoy están exentas de IVA. La medida daría lugar a 1,7 billones en 2027.
IVA a licencias de software, vehículos eléctricos e híbridos
Se elimina la exención para el suministro de páginas web, internet, servidores y computación en la nube. Produciría 527 mil millones en 2027 y hasta 594 mil millones en los siguientes años.
La medida contra los carros eléctricos e híbridos va contra el cambio climático. Se les colocaría el IVA de 19% que produciría 215 mil millones en 2027 y 242 mil millones en los siguientes años
Impuesto de renta a las personas naturales (artículos 47 a 51)
Aquí se produce un gran cambio. Son varios los ajustes, así:
- Se amplia base gravable de contribuyentes, reduciendo de 790 a 630 UVT (baja de 3.445.000 a 2.749.000 pesos mensuales) anuales el límite, manteniendo como renta exenta el 25% de los pagos laborales, una vez restados los ingresos no constitutivos, las deducciones y las demás rentas exentas, sujeto al límite de 790 UVT.
La reducción global se aplica únicamente al excedente de renta laboral de 790 a 630 UVT, junto con la reducción del límite global de rentas exentas y deducciones de 1340 a 1180 UVT, generaría un recaudo adicional de 2,737 billones de pesos en 2028. Hay que explicar que el 9% solo se aplica al excedente sobre 720 UVT
- Se disminuyen las deducciones por dependiente, que daría lugar a 1,612 billones.
- Se unifica la tarifa marginal de los últimos tres tramos a 39%. Esta medida podría aumentar el recaudo en 384 miles de millones en 2028.
- Los cambios en el impuesto a la renta de las personas naturales darían un ingreso de 7,252 billones.
- Se eliminan exenciones tributarias que hoy gozan los magistrados de tribunales, fiscales y procuradores judiciales de reconocer como gastos de representación el 50% del salario. Esta medida daría lugar a recursos adicionales por 261 miles de millones en 2028.
- Cambios por eliminar el componente inflacionario supone mayores recaudos por 420 mil millones en 2028.
Ganancias ocasionales (artículo 52)
Hoy existe una tarifa de 15% para las personas naturales y de 20% para los ingresos provenientes de loterías, rifas, apuestas y similares.
Se propone aumentar la tarifa a 30% para las ganancias ocasionales provenientes de loterías, rifas, apuestas y similares., que daría lugar a un recaudo adicional de 198 miles de millones de pesos.
Impuesto al carbono (artículos 53 a 56)
Este es un impuesto muy discutido a nivel mundial porque sus efectos se darían si el impuesto fuera muchas veces más que lo que se aplica. En 2026 el impuesto es de 29.070, 49 pesos por tonelada de CO2 equivalente. Se aplica a todos los combustibles como gasolinas, diésel oil, fuel oil, carbón, glp,…
Este es un impuesto muy discutido a nivel mundial porque tiene efectos negativos sobre la distribución de ingresos. Parte de la idea que el cambio climático se logra con mecanismos de mercado, fue promovido por el destacado economista William Nordhaus fallecido el 30 de octubre de 2026.
Se propone incrementar la tarifa del impuesto al carbono fijándola en 0,876 UVT por tonelada de CO2 equivalente en 2027, 1,23 UVT en 2028 y 1,59 UVT, que implican crecimientos de 68% en 2027, 40% en 2028 y 29,3% en 2029, incrementos muy altos.
Hoy los impuestos al carbono para algunos combustibles son los siguiente:
Gasolinas: 217 pesos por galón
ACPM: 237,34 pesos por galón
Gas natural: 44,73 pesos por metro cúbico
O sea, habrá aumentos fuertes en los precios de los combustibles.
Prórroga de la sobretasa sobre la renta del sector financiero (artículo 52, parágrafo 2).
Se prorroga hasta 2030 la sobretasa de cinco puntos porcentuales al impuesto de renta y complementarios para el sector financiero.
Bebidas endulzadas (artículo 56)
Se incluye todo tipo de bebidas endulzantes, como bebidas gaseosas, bebidas tipo té o café, bebidas a base de frutas, refrescos, bebidas energéticas, extractos de malta y otras. Se aumentan las tarifas
Impuesto de renta a personas jurídicas (artículo 57)
Se parte que los impuestos a las empresas son altos. La propuesta es rebajarlos de 35% actualmente a 33% en 2027 y 31% en 2028 en adelante.
Los recursos disminuyen en 4,1 billones en 2027 y 12 billones en 2028
Impuesto sobre productos plásticos de un solo uso
Se elimina este impuesto, lo que va contra el cambio climático. La idea es reemplazar los empaques que se hacen con plástico por otro de envoltorios. No tiene sentido.
Beneficios para las entidades territoriales (artículos 58 a 63)
Se relajan las condiciones para endeudarse, así, las entidades podrán contratar créditos cuando su relación de intereses a ahorro operacional es inferior a 60% o su relación saldo de la deuda a ingresos está por debajo de 140%.
También se les autoriza a establecer vigencias futuras que comprometan el presupuesto correspondiente al primer año del período de siguiente.
Podrán utilizar los excedentes del FONPET para la financiación de proyectos de inversión incluidos en su plan de desarrollo.
Impuesto al patrimonio (artículos 66 a 68)
Se aumentan los umbrales para cobrar el impuesto al patrimonio de 3771 a 5002 miles de millones de pesos. Se mantiene la tarifa marginal de 0% para bases gravables hasta 95.000 UVT, 0,5% para patrimonios entre 95.500 y 145.000 UVT y 1% para el excedente del último límite.
De acuerdo con las modificaciones propuestas, se produciría una reducción de 432 miles de millones en 2027 451 miles de millones en 2028, 466 miles de millones en 2029 y 480 miles de millones en 2020.
Régimen Único para Generar Estabilidad Empresarial (RUGE)(artículo 69)
El propósito es el de atraer inversión extranjera para grandes proyectos, lo cual se crea el RUGE. Es similar a lo que hizo Milei en Argentina.
El sistema combina incentivos tributarios y estabilidad de reglas por 16 años. Para estos proyectos se aplicará una tasa de impuesto sobre la renta de 20% para proyectos que se inicien en 2027 o 2028, y de26% para los que se inicien después de 2029.
Se contemplan umbrales de 8.140.000 UVT para infraestructura, energía y recursos naturales, 5.530000 UVT para industria y economía digital y 2580.000 UVT para agroindustria, turismo, servicios y demás actividades elegibles.
Además, los dividendos que se distribuyan se tributarán a un a tarifa única de 8% frente al 20% general.
Se permite depreciación acelerada con una tasa anual de hasta 50% para maquinaria, equipo, redes, equipos de cómputo, telecomunicaciones y hasta de 10% en el caso de construcción y edificios.
Incentivos en materia arancelaria y no impuesto al patrimonio.
Se da estabilidad jurídica hasta 16 años.
Impuesto de normalización tributaria (artículo 70)
Se trata de normalizar los activos omitidos o pasivos inexistentes al 1 de enero de de 2027, para lo cual se les define una tarifa de 15% si se declaran
Normalización tributaria de criptomonedas (artículo 71)
Se crea un impuesto de 5% para la normalización tributaria de criptoactivos o activos digitales, cuyo valor no se incluyó en declaraciones de impuestos de años anteriores.
Fortalecimiento de la institucionalidad fiscal (artículos 71 a 79)
Se definen reglas para el déficit fiscal y la deuda externa con un ancla de 51% del PIB y un límite máximo de 71%del PIB y se establecen reglas para el Comité Autónomo de la regla Fiscal, y cuando se permiten desviaciones. No hay nada nuevo, sino que se sigue la ortodoxia reinante en Colombia, sin pruebas de por qué se establecen estos límites
Reducción de gastos
Los artículos 8 a 15 del proyecto de ley se refieren a cortar gastos y enajenar bienes y activos públicos. Así, el artículo 8 prevén cortarlos gastos en publicidad y pauta oficial. El artículo 9 establece un plan de austeridad en horas extras, transporte, vacaciones, comisiones servicios al exterior, arrendamientos, mantenimiento, papelería, telefonía, suscripciones a periódicos, revistas, bases de datos, compra de vehículos oficiales, recepciones, fiestas, conmemoraciones, etc.
El artículo 10 limita los gastos de adquisición de bienes y servicios. El artículo 11 presiona para privatizar activos de todo tipo, así como los artículos 12 a 15 están en el mismo sentido de privatizar.
Medidas para evitar contrabando evasión (artículos 82 a 98)
Se determina penas por contrabando superior a 25 SMLV será objeto de prisión de cuatro a ocho años y multa de 200% a 300% del valor aduanero de los bienes objeto del delito.
Se solicita facultades por seis meses para el fortalecimiento institucional de la administración tributaria, aduanera y cambiaria.
Alivios tributarios (artículos 99 a 104)
Podrán solicitar hasta el 30 de julio de 2027 facilidades de pago respecto de obligaciones que se encuentren en mora al 30 de septiembre de 2026, hasta 12 meses sin garantía.
Resultados económicos sobre ingresos y gastos del proyecto de reforma tributaria
A continuación, vamos a resumir los ingresos que se recaudarían y los recursos dejados de recibir por las propuestas de esta reforma neoliberal anti clases populares y de beneficio para los grandes capitales internos y externos.
No hay cálculos suministrados por el Ministerio de Hacienda sobre los efectos de los diversos cambios, especialmente los de IVA de productos y bienes que pasan del 5% a 19%, sobre los posibles ahorros en gastos. Por ejemplo, sobre las consecuencias del RUGE que favorece a las inversiones extranjeras, de un análisis de beneficio costo, de cuanto se dejaría de recibir por las gabelas dadas y cual sería el beneficio para el país. Ese es un plan semejante al de Milei en Argentina, que parece ha sido el ejemplo, como en general de su modelo de motosierra de subir impuestos y tener un Estado más pequeño, expulsando gente al desempleo y privatizando bienes públicos.
En esta manera, el cálculo de los recaudos como de los ingresos dejados de recibir que se presenta a continuación es preliminar.
Ingresos
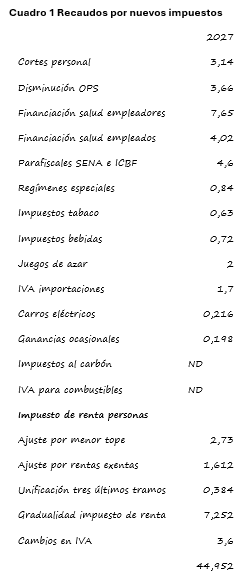
En el cuadro 1 se muestran los ingresos para 2027 según la propuesta de ley de rescate financiero, sin incluir los efectos del impuesto al carbono y a los combustibles y de otras disposiciones como las referentes a evasiones y alivios tributarios.
Para 2027 el efecto sería mínimo de un recaudo de 44, 95 billones de pesos, equivalente a 2,21% del PIB, que podrían subir porque falta incluir los efectos mencionados en que no existe cuantificación.
Tampoco hay cálculos de las posibles reducciones en gastos de propaganda, suscripciones, viajes, viáticos, venta de bienes/activos y reducciones en los 50 fondos especiales.
Estos son los datos para 2027, para 2028 a 2030 son mucho más altos porque aumentan las tasas y unos impuestos entran en firme en 2028.
Es muy fuerte la carga sobre la gente, nunca se había propuesto algo así en Colombia.
Sobresalen los incrementos en la renta a las personas, los recaudos por el IVA, los mayores aportes en salud de los empleados.
De todos los ingresos potenciales en el Cuadro 1, los correspondientes a disminución de gastos por OPS y cargos de la administración central representan el 15,12%, o sea, contrario a lo que dice el gobierno que el ajuste está en los gastos del Estado, sino que lo está fundamentalmente en las personas naturales y se favorece a las empresas y a los super ricos.
Pérdidas de ingresos
Por las reducciones en el impuesto de renta a las empresas y al impuesto al patrimonio, tendríamos para 2027 disminuciones de 4,1 billones y 0,43 billones de pesos, para un total de 4,53 billones, equivalente a 0,225% del PIB.
Resultado neto
A los nuevos recaudos hay que disminuirlos por los ingresos que se dejan de recibir, que los analistas no los tienen en cuenta. En esta forma, el resultado neto para 2027 es recaudo neto de 40,42 billones de pesos o 1,985% del PIB.
Para los siguientes años, suben todos los ingresos por nuevos ingresos, pero aumentan las reducciones por impuesto de renta a las empresas y al impuesto al patrimonio. Para 2028 estas reducciones son de 12,5 billones de pesos.
Análisis y con conclusiones
Soy consciente que se necesita obtener nuevos recursos para disminuir el déficit fiscal a cifras razonables, por ejemplo, que sea inferior a 5%. Para esto es necesaria una reforma tributaria, no hay la menor duda y crecer. No parto de los mitos del déficit fiscal y de las normas sobre endeudamiento público, que he venido criticando como muchos otros economistas en el mundo que pertenecemos a corrientes heterodoxas.
Pero, lo que hay que definir es que tipo de reforma tributaria queremos: si una que favorezca a los super ricos y las grandes empresas o una que contribuya a disminuir las desigualdades de ingresos y riqueza y luchar contra el cambio climático.
Esta es la discusión que hoy se da en todos los países. Si se sigue el modelo neoliberal que ha fracasado en todos los sentidos, que ha empeorado la desigualdad de ingresos y riqueza, producido bajo crecimiento, precariedad, racismo y empeorado el cambio climático. Queremos el modelo Milei de la motosierra,
El del autoritarismo de Bukele, del genocida de Trump, el domino de las tecnológicas, la pérdida de soberanía, la entrega de nuestros recursos, el belicismo, el odio como política, el odio a los inmigrantes.
Los levantamientos hoy en todo el mundo capitalista occidental son una prueba de que los pueblos están contra el neoliberalismo, la globalización neoliberal, la pérdida de las naciones y soberanía, el favorecimiento hacia los super ricos, la degradación del medio ambiente, el belicismo-guerrerismo, la vida cara, los malos servicios, la pérdida de poder de compra, el dominio que quieren imponer sobre el mundo los dueños extremistas de las tecnológicas, la aparición de corrientes fascistas y xenófobicas, la represión, los Estados de vigilancia y control, ya los pueblos se están rebelando, se ve venir un nuevo mundo. Y mientras esto ocurre en el mundo, en Colombia la derecha y los neofascistas siguen pensando en un mundo que está para desaparecer, todavía están dedicados a construir un Estado extremista, belicista, autoritario (y ya casi dictatorial) neoliberal y xenófobo y anti derechos humanos y contra las minorías, y entregados al imperio del norte.
De la propuesta del gobierno recogería los diferentes nuevos impuestos a bebidas, tabaco, cigarrillos, juegos de azar, impuestos a las importaciones menores y mayor impuesto de renta a los tres últimos niveles de las personas, que para 2027 serían de 5,4 billones de pesos. También, trabajaría en reducir gastos del Estado que no impliquen que la administración central se vuelva ineficiente. Subiría la tasa de impuesto de renta a los super ricos.
No disminuiría el impuesto al patrimonio ni los impuestos a las empresas, que para 2027 serían 4,5 billones de pesos, para un efecto total de 9,9 billones de pesos, 0,49% del PIB. Habría que pensar en los sectores energético-minero en modificar impuestos, por ejemplo, insistir en lo que negó la corte con mejores argumentos de revivir un tema que se aplica en el resto del mundo de considerar el pago de las regalías no debe considerarse como gasto de las empresas.
En conclusión, es una reforma que ataca a las clases media, media baja y baja, y que favorece a los superricos y a las empresas nacionales y extranjeras.
Diego Otero Prada, Presidente de la Asociación Colombiana de Economía Crítica-ACECRI y vicepresidente de la Academia Colombiana de Economía-ACCE
Foto tomada de: La Silla Vacía
Deja un comentario