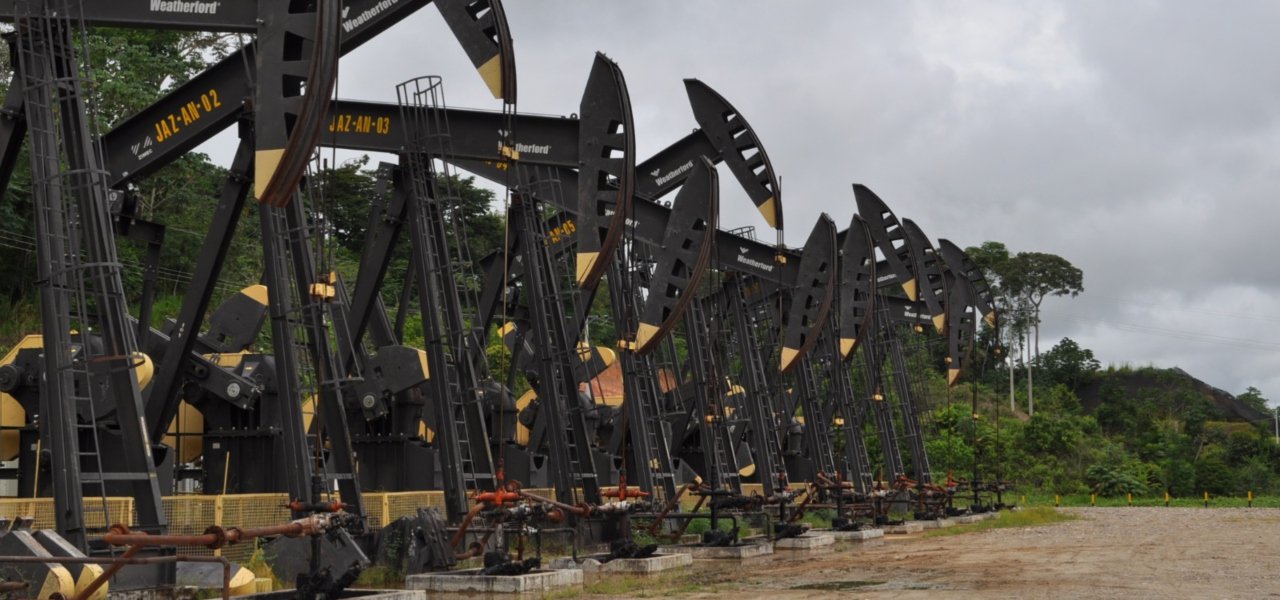
La propuesta de un régimen tributario especial para el sector minero-energético se complementa con el memorando suscrito por Colombia y EE.UU., y la revocatoria de decisiones anteriores para ofrecer un país sin restricciones territoriales y ambientales a las nuevas inversiones de ese país. El tigre “RUGE”
Quebrantando sus promesas de campaña, el gobierno del presidente Abelardo de La Espriella (ADLE), presentó al Congreso de la República la Ley para el Rescate Económico, que básicamente busca aumentar la carga tributaria a los contribuyentes más vulnerables, al tiempo que propone privilegios adicionales a los megáricos y a las empresas privadas, con especial favorecimiento del sector minero-energético.
Contrariando principios universales de la tributación, replicados en el artículo 363 de nuestra Carta Política, equidad, eficiencia y progresividad, y el artículo 95, la obligación de contribuir al financiamiento de los gastos e inversiones del Estado, ADLE se inclina por favorecer a quienes concentran la riqueza del país y a los que se enriquecen explotando nuestros recursos naturales.
Clama por ayuda del FMI para evaluar el estado de la economía, solicitar un préstamo y recomendaciones fiscales, pero en lugar de imponer sobretasas a ese sector, como recomienda el FMI, responde sacrificando a los contribuyentes con menor capacidad de pago.
Es cierto que Colombia atraviesa una difícil situación fiscal y que el saldo de la deuda del Gobierno debe preocuparnos. Pero no es cierto que, gravando a las familias, los trabajadores, la clase media y el sector agrícola, se vaya a superar el problema, y menos aún si, al mismo tiempo, se reducen las obligaciones de quienes realmente tienen recursos para aportar al fisco nacional.
Pero el Régimen Único para generar Estabilidad Empresarial (RUGE), es apenas la punta del iceberg de la entrega de la soberanía, especialmente de los Estados Unidos, gracias al “acuerdo” marco suscrito con el gobierno de ese país, que se complementa con otras medidas, como la eliminación de los distritos mineros, la propuesta de ampliar a 28 los minerales críticos, la derogación de las Áreas para la Producción de alimentos (APPA), la liberación de una amplia zona del Amazonas colombiano para minería e hidrocarburos, y el retroceso en la delimitación del páramo de Santurbán.
Me propongo en este breve ejercicio: 1) presentar un breve sumario de las propuestas del proyecto de Ley para el Rescate Económico que castigan a los contribuyentes vulnerables; 2) ahondar en los «privilegios exorbitantes» del nuevo régimen RUGE para los megarricos y las empresas del sector minero-energético; y 3) relacionar este proyecto de ley y la propuesta de reformar la clasificación de los minerales de interés estratégico (ANM), junto con otras derogatorias, con el acuerdo marco suscrito con Estados Unidos para garantizar el suministro de minerales críticos a ese país.
El Rescate Económico proyecto de ley presentado por el Gobierno de ADLE señala que sus objetivos son salvar la economía de una crisis fiscal, aumentar los ingresos de 35 millones de colombianos de bajos recursos y promover la inversión y el empleo.
Agrega que, para evitar la crisis fiscal, se deben ordenar las finanzas públicas mediante la reducción del gasto, especialmente el recorte del tamaño del Estado, y potenciar el crecimiento económico a través de la atracción de nuevas inversiones que permitan generar más empleo. Para redondear el milagro, propone aumentar en un 5 % los ingresos de dos de cada tres colombianos.
Estas son recetas de cualquier cartilla, pero lo grave es la incoherencia entre aumentar el recaudo mediante gravámenes a los contribuyentes vulnerables y, al mismo tiempo, abrir un boquete tributario para «devolver» la estabilidad a los más ricos de la sociedad y a empresas que, por los montos de inversión requeridos, serán en su mayoría multinacionales.
- Propuestas que castigan a los contribuyentes vulnerables
La reforma apunta principalmente a gravar bienes y servicios de uso común por parte de los hogares, los trabajadores, la clase media y el sector agrícola. La medida más compleja, por su impacto social y económico, tiene que ver con la eliminación de la tarifa de IVA del 5 % para ciertos bienes de la canasta familiar y la imposición de una tarifa del 19 %, que castiga a sectores vulnerables del país.
Señalar que se les devolverá el IVA (EfectIVA) es una promesa populista y fantasiosa que se estrella con una realidad caracterizada por mercados informales, transacciones en efectivo, falta de medios para expedir facturas electrónicas y baja capacidad administrativa de la DIAN para hacer realidad esa medida.
Ampliar la base de personas obligadas a declarar impuestos, reducir el límite de las rentas exentas y las deducciones de las personas naturales, gravar con IVA el internet fijo de los estratos 1, 2 y 3 y los equipos tecnológicos, y aplicar una retención en la fuente a salarios desde $3.404.310, que antes era del 0 % y pasaría al 9 %, son otros anuncios en la misma dirección.
La propuesta de reducir la tarifa actual del impuesto sobre la renta para personas jurídicas del 35 % al 33 % (2027) y al 31 % a partir de 2028 se presenta como un alivio para todos los contribuyentes, pero resulta evidente que representa un gran beneficio para los megarricos y las grandes empresas. El umbral del impuesto al patrimonio, que antes era de $3.770 millones, aumentaría a $5.001 millones, favoreciendo a quienes acumulan mayor riqueza.
El sector agrícola es uno de los más perjudicados si llega a aprobarse este proyecto de ley. A partir de 2028, entre los bienes sujetos a la tarifa general del IVA (19 %) estarían las semillas, la sal, los abonos, los plaguicidas, la maquinaria agrícola y los tractores, entre otros. El IVA a los seguros agropecuarios pasaría del 5 % a la tarifa general. A partir de 2028, también quedarían gravados con el 19 % los bovinos vivos, los pollitos de un día, los camarones de cultivo, el queso fresco, los paneles solares y el alcohol carburante.
Los vehículos eléctricos e híbridos y sus partes, que tenían una tarifa de IVA del 5 %, quedarían gravados con el 19 %, en un claro golpe al proceso de transición energética que busca reemplazar el parque automotor de combustión fósil por vehículos que reduzcan la contaminación ambiental y faciliten la gestión del cambio climático.
- El Tigre RUGE: Propuestas exorbitantes para el sector minero-energético
El proyecto de ley propone crear el Régimen Único para Generar Estabilidad Empresarial (RUGE), que implicaría otorgar beneficios exorbitantes y onerosos para esos sectores durante los próximos 16 años. El proyecto busca legitimar este marco tributario señalando que es necesario ante el deterioro de la inversión en sectores intensivos en capital, como energía, gas y minería.
Explica que la caída de la inversión se debe a la incertidumbre de la política económica, a la mayor carga tributaria y a condiciones financieras restrictivas, pero desconoce aspectos determinantes de la actividad minero-energética, como los mercados internacionales, los precios, los compromisos suscritos en el Acuerdo de París y los avances de las energías limpias.
Estudios relevantes muestran que la Inversión Extranjera Directa (IED), del sector minero-energético está determinado por los precios internacionales y no por los beneficios tributarios. [1]
En el sector del carbón, las iniciativas para sustituirlo avanzan a pasos agigantados y pese a los picos de demanda como consecuencia de la escasez de gas, principalmente, su futuro es incierto, pero lo que buscan los gremios y grandes empresarios del sector, es que el gobierno asuma los riesgos corporativos a costa de la situación fiscal del país y de los demás contribuyentes. [2]
Después de la pandemia, el mercado del carbón colombiano, cuya calidad ya no es tan buena como antes, se contrajo y los precios cayeron, incluso por debajo de los costos. Eso fue lo que ocurrió con Prodeco y sus minas en el departamento del Cesar (2022), razón por la cual devolvió sus títulos mineros.
En consecuencia, no hubo nuevas inversiones y en general fue una situación generalizada entre las grandes empresas que explotan carbón en Colombia. En el año 2025, las compañías Drummond[3] y El Cerrejón[4] mediante comunicación escrita a la Agencia Nacional de Minería (ANM), advirtieron que debido a los bajos precios internacionales, iniciaban un desescalonamiento de sus niveles de extracción.
El ingreso de recursos internacionales se orientó a financiar gastos mínimoss, como el mantenimiento de equipos y el pago de nómina e impuestos. Sin embargo, no se registró una desinversión atribuible a la política minera de entonces, pues se respetaron los derechos legales y contractuales correspondientes a más de 1.400 títulos mineros para la exploración y explotación de carbón.
La reducción de la IED en el sector tiene que ver con la disminución global de la actividad del carbón térmico (excepto en períodos de escasez de petróleo y gas), el cierre de minas, la finalización de contratos de compra, los avances de la transición energética (TE) y las energías limpias, y los compromisos formulados en el marco del Acuerdo de París.
FMI, beneficios e impuestos minero-energéticos
En diversas ocasiones, el FMI ha recomendado elevar los impuestos al sector minero-energético colombiano como una forma de mejorar el recaudo para atender los problemas fiscales del país.
Este sector cuenta con una de las tasas efectivas de tributación (TET) más bajas entre los sectores de la economía debido a que, además de los beneficios y exenciones incluidos en el Estatuto Tributario, cuenta con el beneficio más cuestionado y oneroso: la deducción de las regalías del impuesto sobre la renta.
El ministerio de Hacienda estimó que el costo fiscal de esta deducción era $6,7 billones de pesos anuales[5]. Se trata de recursos cuantiosos que no ingresan a las arcas públicas para financiar las obligaciones del Estado y quedan en las cuentas de las compañías de este sector. [6]
Por esta razón, el FMI volvió a insistir en su informe de septiembre de 2025 sobre la economía colombiana que una forma de elevar el recaudo para reducir el desequilibrio fiscal era aprobando nuevos gravámenes o sobretasas al sector minero-energético.[7]
En su informe con recomendaciones para el periodo 2026-2028, propuso sobretasas estimadas como porcentajes del Producto Interno Bruto (PIB), de la siguiente manera[8]
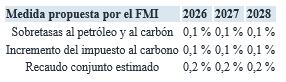
El Gobierno de la «Patria Milagro» ignoró en su proyecto de ley la recomendación relacionada con la sobretasa al sector minero-energético, aceptó la propuesta de incrementar el impuesto al carbono y, como buen tigre, lanzó el RUGE.
Régimen Único para Generar Estabilidad Empresarial (RUGE).
El proyecto de ley propone crear el RUGE como un mecanismo para recuperar la inversión y, por esa vía, ampliar la capacidad productiva y sostener mayores tasas de crecimiento económico en el mediano plazo. Identifica, además, al sector minero-energético como uno de los que más se han deteriorado en los últimos años y, por tanto, como beneficiario directo de este nuevo régimen.
Se pueden acoger a los nuevos beneficios los proyectos que superen montos mínimos de inversión ($426.324 millones a ejecutar en ocho años)[9] y que presenten su solicitud hasta el 2029, sin distinción entre inversión nacional y extranjera, a cambio de compromisos verificables, y para ello, clasifica los beneficios en dos partes: i) estabilidad de reglas durante 16 años y ii) un conjunto de incentivos tributarios que reducen el costo de invertir en el país.
i. Contratos de estabilidad tributaria por 16 años. El proyecto señala que las inversiones en este sector son de largo plazo y están sometidas a cambios en las reglas de juego, por lo que los inversionistas exigen mayores retornos (utilidades) para compensar los riesgos.
Mediante los contratos de estabilidad jurídica y tributaria, los grandes inversionistas buscan que sea el Estado el que asuma los riesgos de la inversión. El Gobierno de ADLE acepta ese traslado de riesgos sin mayores condiciones y, por el contrario, lo acompaña con beneficios onerosos que examinaremos a continuación.
ii. Otros incentivos tributarios para reducir el costo de invertir en Colombia
El RUGE incluye la obligación de pagar una prima anual equivalente al 0,1 % de la inversión ejecutada acumulada. Esta sería la única obligación económica explícita que aquí se destaca, mientras que se proponen otros incentivos tributarios amparados por los contratos de estabilidad:
a) Tarifa de Renta. Los inversionistas pagarán una tarifa de renta del 20% para las inversiones que se ejecuten entre 2027 y 2028, y del 26% para las inversiones posteriores a 2029 y hasta completar los 16 años. Actualmente, la tarifa de renta es el 35%, pero si se aprueba la reforma, ésta bajará al 33%, y con contratos de estabilidad pagaran 20%, lo mismo que las empresas ubicadas en zonas francas. El documento no estima cuál es el sacrificio fiscal de este beneficio.
b) Depreciación acelerada. Los inversionistas podrían aplicar un régimen de depreciación acelerada de hasta el 50 % para maquinaria y equipos. «Este mecanismo permite adelantar las deducciones tributarias y mejorar el flujo de caja de los proyectos en sus primeros años de operación», pero el proyecto no destaca que este beneficio reduce el recaudo fiscal inmediato de la Nación, precisamente cuando se requieren mayores ingresos para enfrentar el déficit fiscal, aunque difiere el recaudo en el tiempo.
c) Beneficio directo para inversionistas extranjeros. Los dividendos de las inversiones acogidas al RUGE que se distribuyan a inversionistas extranjeros no residentes tributarían a una tarifa única del 8 %. En otras palabras, empresas o personas residentes en el extranjero que obtengan ingresos por la explotación de nuestros recursos naturales pagarían esa tarifa sobre los dividendos.
Si bien las filiales en Colombia pagarían un impuesto sobre la renta del 20 %, ese nivel está lejos de la tarifa general del 35 % (o del 33 %, de aprobarse la reforma), con lo cual se afectaría el principio de equidad tributaria frente a las demás empresas. Eso, sin hablar de las empresas extranjeras, cuyos dueños o accionistas, incluidos quienes reciben dividendos en paraísos fiscales, pagarán 8%.
d) Medidas arancelarias y estabilidad aduanera. Se prevé, según el proyecto de ley, el establecimiento de tratamientos arancelarios temporales para la importación de maquinaria, equipos, partes y repuestos sin producción nacional y destinados a los proyectos RUGE.
Se trata de un beneficio de cuantioso costo fiscal si se tiene en cuenta que las empresas del sector minero-energético son intensivas en capital, utilizan equipos que no se fabrican en el país y podrían importarlos sin pagar aranceles, que constituyen una fuente de ingresos para la Nación.
Antecedentes de los contratos de estabilidad jurídica y tributaria.
Los contratos de estabilidad jurídica y tributaria son de vieja data. Las primeras decisiones en ese sentido se remontan al gobierno de Ernesto Samper (Ley 223 de 1995), que creó un régimen de estabilidad para personas jurídicas. Andrés Pastrana, con la reforma tributaria de la Ley 633 de 2000, mantuvo ese régimen.
Mediante la Ley 963 de 2005, de Estabilidad Jurídica para Inversionistas, Álvaro Uribe introdujo mayores beneficios para inversionistas nacionales y extranjeros, con gran acogida entre los empresarios: contratos con vigencia de 3 a 20 años, montos mínimos y contraprestaciones al Estado a cambio de estabilizar normas jurídicas y proteger las inversiones frente a cambios desfavorables.
Estableció que, si el Estado subía los impuestos o endurecía las normas estabilizadas, el inversionista seguía pagando la prima pactada; pero, si los impuestos bajaban o se expedía una norma más favorable, el inversionista tenía derecho a beneficiarse sin perder el contrato de estabilidad. Al amparo de esta norma se suscribieron 70 contratos, entre otros, con Bavaria–SABMiller, Alpina, Grupo Éxito, Falabella, Tiendas Ara, Drummond, Comcel y Avianca.
Juan Manuel Santos, mediante la Ley 1607 de 2012, derogó el régimen de contratos creado durante el gobierno de Uribe, tras un gran debate sobre sus costos fiscales, pero mantuvo vigentes los contratos suscritos y las solicitudes presentadas al momento de entrada en vigor de la ley.
Iván Duque restableció un régimen especial de estabilidad tributaria para megainversiones mediante la Ley 2010 de 2019. Gustavo Petro lo derogó mediante la reforma tributaria (Ley 2277 de 2022), que introdujo nuevas reglas para los contratos vigentes.
Costo fiscal de los contratos de estabilidad jurídica y tributaria
El plan de rescate que propone ADLE no corrige los problemas identificados por anteriores gobiernos respecto de este tipo de contratos. Entre ellos, muchas compañías beneficiarias ya habían comenzado operaciones antes de firmarlos y no había forma de distinguir entre inversiones previamente aprobadas y nuevas inversiones, que terminaron mezclándose en el tiempo.
No necesariamente terminaron generando nuevo empleo, crearon inequidad tributaria entre empresas dedicadas a realizar actividades semejantes, terminaron beneficiando a algunas pocas empresas nacionales, el grueso del pastel lo llevaron multinacionales, y solo al final se conocieron los verdaderos costos fiscales: $1,48 billones en 2017, siendo los montos más importantes los correspondientes a la deducción en inversión en activos fijos $914 mil millones (mm), $280mm por la reducción de la tarifa de renta y $253mm por el no pago de la sobretasa de renta, entre otros.[10]
En 2018, según el Marco Fiscal de Mediano Plazo (MFMP) de 2019, el costo fiscal de los contratos de estabilidad ascendió a $1,38 billones, montos importantes, especialmente ahora que se requieren recursos para superar la crisis fiscal.
Si el proyecto de ley establece que el monto esperado de nuevas inversiones en el período 2027–2030 es de $31 billones, el Gobierno debería presentar un estimativo del costo fiscal, del recaudo anual aplazado, de su valor presente y del costo combinado con los demás beneficios tributarios, incluida la deducción de las regalías del impuesto sobre la renta.
Estos contratos tienen una vigencia de 16 años, de manera que las modificaciones posteriores, en principio, no les aplicarían. Sin embargo, en el pasado, cuando se aprobaron cambios que reducían los impuestos y mejoraban la rentabilidad de las empresas, estas exigieron acogerse a ellos con fundamento en el principio de favorabilidad.
Las estimaciones de inversiones privadas e ingresos fiscales son especulativas, especialmente en el sector de hidrocarburos, cuyos proyectos están sometidos a la incertidumbre global, a los avances de la transición energética, a la sustitución por energías limpias y a los acuerdos para la gestión del cambio climático. Y es justamente eso lo que proponen los gremios del sector (ACP, ACM y Fenalcarbón): que el Estado asuma esos riesgos e incertidumbres.
El seguimiento de los compromisos relativos a las nuevas inversiones y a la generación de empleo terminó muchas veces en la nebulosa, debido a la limitada capacidad administrativa del Estado para verificar su cumplimiento efectivo y distinguir entre las obligaciones propias del proyecto (inversión y empleo) y las promesas de nuevas inversiones.
Desconocimiento de principios tributarios de rango constitucional. El régimen RUGE, pese a anteriores alertas de la Corte Constitucional, desconoce los principios de equidad, progresividad y eficiencia tributaria.
- Estrategia integral de favorecimiento del sector minero-energético en el gobierno de ADLE
El acuerdo marco suscrito por el Gobierno colombiano con su par estadounidense el 8 de septiembre de 2026 señala que no tiene carácter vinculante ni «crea derechos ni obligaciones» y que puede darse por terminado en cualquier momento. Sin embargo, las medidas que se vienen adoptando podrían crear situaciones jurídicas de hecho difíciles de revertir en el futuro.
El propio acuerdo marco incluye compromisos para el país que ya avanzan y que, en opinión del autor, riñen con la soberanía nacional y la autonomía del Estado para determinar su política sectorial, al buscar asegurar a Estados Unidos un suministro preferente de minerales críticos y tierras raras. El marco incluye:
- Ofrecer una primera opción (first look) para que los inversionistas de ese país identifiquen proyectos de interés, lo que podría entrar en conflicto con el procedimiento de concesión establecido en el Código de Minas (Ley 685 de 2001) y con las rondas mineras previstas en el Plan Nacional de Desarrollo 2022–2026.
- Adoptar procedimientos para otorgar permisos con apoyo regulatorio de ese país. Si se requiere cambiar la regulación, Estados Unidos podría prestar apoyo.
- Adoptar estándares para comerciar de manera preferencial, con precios mínimos y otras medidas similares.
- Desarrollar nuevas autoridades y herramientas diplomáticas para revisar y disuadir la venta de activos relacionados con minerales críticos y tierras raras por motivos de seguridad nacional.
- Compartir información y cartografía geológica para identificar conjuntamente la ubicación de minerales críticos y asegurar sus cadenas de suministro.
Al apartarse de la decisión del Gobierno anterior de orientar nuestros minerales hacia la construcción de cadenas productivas que fomentaran la reindustrialización de la economía, la transición energética, el desarrollo agrícola y la construcción de infraestructura, este acuerdo nos devuelve a la condición de país exportador de bienes primarios, sin posibilidades suficientes de desarrollo económico y de superar los niveles de desigualdad social, pobreza y violencia.
Adicionalmente, el Gobierno de ADLE avanza en la creación de condiciones para materializar el interés de Estados Unidos en los recursos naturales del país mediante medidas que revocan o derogan avances del anterior gobierno en materia de soberanía, autonomía, defensa del interés social, preservación de ecosistemas, ordenamiento territorial y derechos fundamentales.
Entre esos programas, que antes que eliminarlos deberían revisarse y corregir sus problemas, resulta muy sospechosa la iniciativa de la Agencia Nacional de Minería (ANM), de ampliar de 17 a 28 el número de minerales estratégicos o críticos[11], para adecuar la oferta nacional a los intereses de las empresas de los Estados Unidos.
Se clasificarían como críticos minerales de los cuales apenas hay indicios de existencia en el territorio nacional, entre ellos litio, uranio, niobio, tantalio, plata, titanio y wolframio. Sin embargo, se otorgarían contratos de concesión para que el sector privado los descubra y aproveche, con un aporte que considero insignificante para el país, no obstante su importancia estratégica global.
Otras medidas que facilitan la materialización del acuerdo-marco tienen que ver con la revocatoria de las Áreas para la Producción de Alimentos (APPA)[12], la derogatoria de las resoluciones que creaban los Distritos Mineros Especiales para la Diversificación Productiva[13]; la reserva de 12 cuencas sedimentarias para realizar estudios geológicos para la búsqueda de hidrocarburos[14]; el levantamiento de la reserva ambiental en el bioma amazónico[15], la vía libre para la explotación minera en el páramo de Santurbán[16] y la extracción de hidrocarburos no convencionales mediante el fracking[17], la flexibilización de la consulta previa[18] y la reglamentación de la protesta social.[19]
Un análisis detallado de las implicaciones de las medidas adoptadas por el Gobierno de Abelardo de La Espriella —entre ellas, sobre el derecho a un ambiente sano, la seguridad alimentaria, la participación ciudadana y el agua— permite advertir un retroceso y una grave afectación de los derechos fundamentales establecidos en la Carta Política. Más allá de ello, compromete obligaciones del Gobierno frente a la democracia: velar por la soberanía, defender la autonomía y el territorio nacional, y orientar el desarrollo económico en función del interés general.
El acuerdo marco con Estados Unidos, el régimen tributario propuesto en el proyecto de reforma tributaria para el sector minero-energético y las medidas orientadas a eliminar restricciones a la exploración y explotación de minerales críticos e hidrocarburos en Colombia harían parte de una misma estrategia que, en mi opinión, compromete nuestra soberanía y autonomía en el manejo de los recursos naturales no renovables, en una magnitud apenas comparable con la venta de Panamá.
___________________
[1]https://revistas.javeriana.edu.co/index.php/cuacont/article/view/18285?utm_source=chatgpt.com
[2] https://www.eltiempo.com/economia/estamos-pretendiendo-que-haya-proteccion-a-mas-de-cuatro-anos-natalia-gutierrez-presidenta-del-consejo-gremial-y-de-acolgen-3600995
[3] elheraldo.co/economia/2025/04/08/drummond-se-suma-a-cerrejon-y-tambien-bajara-su-produccion-de-carbon-en-colombia/?utm_source=chatgpt.com
[4] https://www.cerrejon.com/es/grupos-de-interes/medios/ultimas-noticias/cerrejon-informa-reduccion-de-produccion?utm_source=chatgpt.com
5] https://www.corteconstitucional.gov.co/relatoria/autos/2024/a749-24.htm?utm_source=chatgpt.com
[6] La Corte Constitucional hizo una estimación teórica del costo de la deducción de regalías ($5,5 billones pesos en 2023) y el Comité autónomo de la Regla Fiscal estimó ese costo en $3 billones en 2024.
[7] https://www.larepublica.co/economia/la-receta-que-propone-el-fondo-monetario-internacional-para-aumentar-el-recaudo-4494824
[9] Unidad de Valor Tributario = $52.374
[10] Marco de Gasto de Mediano Plazo (MGMP) en el Presupuesto General de la Nación – Minhacienda
[11] https://acmineria.com.co/blog/normativa/consulta-normativa-anm-actualizacion-minerales-estrategicos-2026/
[12] https://www.minagricultura.gov.co/el-ministerio/sala-de-p/noticias/ministerio-de-agricultura-concluye-proceso-de-derogatoria-de-las-appa-en-todo-el-pais-sobre-cerca-de-un-millon-de-hectareas-en-seis-departamentos
[13] https://www.minenergia.gov.co/es/sala-de-prensa/noticias-index/gobierno-nacional-deroga-los-15-distritos-mineros-especiales-y-devuelve-la-seguridad-juridica-a-las-regiones-mineras-de-colombia/
[14] https://www.anh.gov.co/es/noticias/anh-reserva-%C3%A1reas-que-figuraban-como-disponibles-en-el-mapa-de-tierras/
[15] https://www.minambiente.gov.co/minambiente-revoca-resolucion-del-bioma-amazonico-para-garantizar-participacion-de-comunidades-negras/
[16] https://www.elespectador.com/ambiente/blog-el-rio/minambiente-revoca-la-ultima-resolucion-del-gobierno-petro-para-delimitar-santurban/
[17] https://www.larepublica.co/economia/ecopetrol-anuncia-que-reactivara-proyectos-de-fracking-en-colombia-4524897
[18] https://www.lasillavacia.com/silla-nacional/lo-que-esta-en-juego-con-la-reforma-de-abelardo-a-la-consulta-previa/
[19] https://dapre.presidencia.gov.co/normativa/normativa/DECRETO%20No.%201525%20DEL%2013%20DE%20OCTUBRE%20DE%202026.pdf
Álvaro Pardo, Economista con especializaciones en Derecho Minero-Energético y Derecho Constitucional. Ex director Técnico de Minas del MME, Ex presidente (e) de Carbocol, Ex presidente de la Agencia Nacional de Minería, autor de libros sobre minería, fracking y transición energética justa, docente e investigador.
Foto tomada de:
Deja un comentario