El día 9 de noviembre de 2026 publiqué el artículo “El rescate económico de las grandes empresas y super ricos según el proyecto de ley del gobierno de Abelardo de la Espriella”, donde hacia un resumen de los principales puntos de la mal llamada Ley de Financiamiento, y al final presenté un cuadro para 2027 con supuestos cálculos sobre recaudos por aumentos de impuestos, reducción de gastos de personal y beneficios para las empresas. Fue un cuadro preliminar, pero había algunos errores y falta de más datos, así que era un cuadro muy preliminar.
En esta ocasión, con más información, pero no total, ya que el gobierno nunca ha presentado para todos los temas los datos de cuánto se va a recibir o dejar de recibir, y hay muchos supuestos sobre los efectos de disminuir la evasión, regreso de capitales y cuáles van a ser las reducciones de gastos del Estado por venta de bienes, disminución de gastos variables y entrada de posibles inversiones extranjeras, que no hay forma de determinarlo.
La reforma va contra las personas naturales
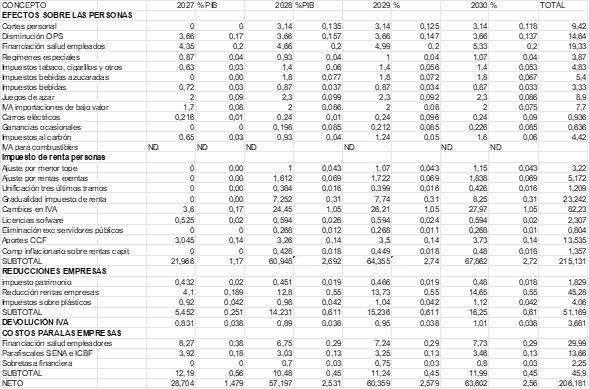
En el cuadro 1 se ha tratado de presentar un resumen de 2027 a 2030 de los efectos de aplicarse la ley tributaria del gobierno de Abelardo de la Espriella. Hay que hacer los siguientes comentarios.
- Con respecto a los gastos de reducción de cargos y de OPS, hay diferencias con lo que pretende el gobierno que habla de un total de187.000 personas, que en realidad son 194.619 (según la ley de presupuesto, cuadro 1.4.1 del anexo), que incluyen los empleados de la administración central, 107.327, y los de la justicia, 87.192. Yo he supuesto que es difícil reducir los jueces y magistrados de la rama judicial, por lo tanto, presento la alternativa de una reducción del 20% solamente para con lo referente a la administración central que serían 21.465 cargos con sueldo promedio anual de 146.282 pesos. En este sentido, mis datos son menores a los del gobierno y Andrés Pardo en 19,38 billones de pesos entre 2027 y 2030.
- Con respecto al IVA, tratar de tener solamente un rango de 19%, trasladando bienes y servicios de 0% y 5% IVA a 19%, el gobierno no ha presentado cifras de los ingresos que percibiría. Hago uso de cifras de Andrés Pardo, supuesto asesor del gobierno.
- Igualmente, con los efectos del impuesto al carbono, el proyecto presenta los aumentos en estos impuestos, pero no da cifras de los posibles recaudos y efectos sobre los precios de los combustibles.
- No considero posibles recaudos de ventas de inmuebles, de reducción de gastos administrativos, análisis de los fondos especiales porque hay ningún criterio sobre que puede ocurrir, todo serían estimaciones con poca justificación. Es posible que algo se pueda lograr.
- Igualmente, se ha creado un incentivo para las empresas extranjeras que inviertan en grandes proyectos, aquí tampoco hay forma de determinar un volumen, y comparar lo que se deja de recibir por los beneficios que se intenta darles.
- En general diría que hay muchos interrogantes y que todo debe mirarse con cuidado. Aquí hay un trabajo por hacer para los expertos que creen herramientas cuantitativas para poder hablar con seriedad.
El cuadro 1 tiene varias secciones. En la primera, desde la fila cortes de personal hasta compensación inflacionaria por gastos de capital, se estiman los recaudos que afectan a las personas por los diferentes conceptos de incrementos en impuestos, cambios en IVA y recortes de personal.
En la segunda sección se introducen las Reducciones a las empresas y en la tercera los costos para las empresas por la reforma.
Hay una cuarta fila en que se estima la devolución del IVA a las personas
La mayoría de los datos se tomaron del proyecto de ley presentado, pero observo que para varios de los impuestos no veo claridad porque se suponen los valores a recaudar constantes a partir de 2028, lo cual no puede ser cierto, porque los recaudos dependen del crecimiento económico. Como no tengo ninguna referencia cuantitativa o modelística no tuve más remedio que dejar las cifras del gobierno.
Estimar después de 2028 requiere utilizar modelos macroeconómicos para proyectar crecimiento económico, consumo, inversión y modelos de demanda por producto, un trabajo que exige mucho tiempo si estas herramientas metodológicas no existen en Colombia.
En esta forma, los cálculos para 2028-2030 son poco creíbles, pero los presente como una idea de lo que creen el gobierno.
Supuestos
No conocemos los supuestos del gobierno para sus cálculos porque estos dependen fundamentalmente de cuáles son los valores que se dan para el crecimiento del PIB y de la inflación. Para nuestro caso partimos de los siguientes supuestos:
Crecimientos del PIB %
2026—-2,6
2027—-2,0
2028—-2,8
2029—-2,6
2030—-2,6
Supuestos de inflación %
2027— 6,0
2028—5,0
2029—4,5
2030—4,0
Valor del PIB en valores nominales billones
2027–2175
2028–2329
2029–2497
2020—2664
Por supuesto, todas las cifras de recaudos y reducciones en los impuestos están sujetas a los supuestos de crecimiento económico e inflación. Mayor crecimiento trae más ingresos. La clave es cómo crecer más, y para mí, sin intervención del Estado es imposible, contrario a la ideología neoliberal y la teoría que predomina en los extremistas de derecha que gobiernan hoy en Colombia.
Una reforma contra el pueblo
Del total de ingresos por impuestos que afectan a las personas y cortes de empleados, y a las empresas, de un total de 261,031 billones de pesos, 215,13 billones, el 82,42%, afectan a las personas y 45,9 billones, el 17,58%, a las empresas.
De los recaudos provenientes de las personas, 24,6 billones, el 9,21% del total, corresponden a reducciones en cargos de la administración central y de eliminación del 50% de las órdenes de Prestación de Servicios-OPS. Aquí observo que solo tomo como reducción de cargos el 20% del gobierno central. No considero la propuesta del gobierno porque no la creo posible.
Entre los impuestos hay varios de ellos que considero que merecen aplicarse, que ya venían propuestos desde la administración de Gustavo Petro. Estos son los impuestos a las bebidas azucaradas, a los juegos de suerte y azar, al impuesto a las importaciones menores, al tabaco y cigarrillos, que suman 30,16 billones, el 11,41% del total, billones para el período 2027-2020.
Estarían en discusión los impuestos de renta a las personas de 32,84 billones y el IVA de 82,23 billones, un total de 115,07 billones, el 44,089% del total. En lo que tiene que ver con el IVA no hay ninguna discriminación ofrecida por el gobierno en su proyecto para ver como pesan los diferentes rubros.
Obsérvese que los impuestos por el IVA es el componente más importante de la propuesta neoliberal de reforma tributaria, el 31,41%. Si se cae el IVA, el total de la reforma baja a 179,031 billones, un promedio anual de 44,76 billones, un 1,85% del PIB, con lo cual el déficit fiscal bajaría del 9,4% pronosticado para 2027 a 7,55% del PIB
Hay temas de mucha discusión en la propuesta del 19% para productos de la canasta familiar, para insumos y maquinaria para el sector agropecuario, de IVA de 19% para combustibles, de IVA de 19% para medicina prepagada y para otros productos y servicios. O sea, aquí está el meollo de la reforma, e igualmente todo lo que tiene que ver con la renta de las personas naturales.
Hay que discutir los impuestos a los carros eléctricos e híbridos y los impuestos al software, el internet, páginas web y otros. ¿La pregunta si esto no va contra el cambio climático y un país más moderno tecnológicamente?
El impuesto al carbono por 4,42 billones de pesos va a hacer aumentar los precios de los combustibles, que acompañado con IVA del 19% va a significar crecimientos muy importantes, que llevará a una subida generalizadas de las gasolinas, el GLP, el gas natural, el carbón y el fuel oil a por lo menos 10%. Es esto inconveniente ya que afecta a todos los hogares, especialmente a los de ingresos medio bajos y bajos.
Hay otros impuestos que no les veo problemas, el de ganancias ocasionales, el de la eliminación de exenciones para ciertos funcionarios públicos, el de compensación inflacionaria sobre rentas de capital, en total de 2, 797 billones de pesos.
La reforma favorece a las empresas y grandes capitales
51,17 billones de pesos es el total de los regalos a las empresas con la reducción del impuesto al patrimonio, la eliminación de impuesto a los plásticos de un solo uso y la reducción del impuesto a las utilidades.
Es decir, que, del total de 261,031 billones de incremento en los recaudos, al disminuir estas gabelas para las empresas, más la devolución de IVA por 3, 68 billones, el valor final de ingresos baja a 206,18, un promedio anual de 51,55 billones un 2,13% del PIB en promedio por año.
En otras palabras, con estas proyecciones el déficit fiscal se reduce a apenas a 7,27%.
Las gabelas a las empresas no deben aprobarse, más si se eliminara el IVA a los recursos de la canasta básica, a los combustibles, a los insumos y equipos del sector agropecuario.
Factores adicionales para incremento de recursos
El señor Andrés Pardo, experto tributario y supuesto asesor del gobierno, en un cuadro de supuestos, presenta seis rubros, de los cuales cuatro darían origen a otros recursos, que son: a) mejoramiento de la eficiencia del gasto público (FDE, Fondos Especiales resto de transferencias b) impacto en ingresos fiscales de los efectos macro c) normalización y alivios tributarios y d) tributación y activos digitales, lucha contra la evasión y modernizar la DIAN.
Según los supuestos de Pardo estas cuatro nuevas acciones producirían 52,81 billones de pesos de ingresos adicionales, es decir, se llegaría a un total nuevo de 262,131 billones, un promedio de 2,71% del PIB, y el déficit fiscal bajaría de 7%.
Una primera conclusión, hay que abandonar la idea querida de los neoliberales ya hoy anticuados en el mundo de hoy de bajar impuestos a las empresas.
Cuadro 1 Recaudos y beneficios de la ley tributara de Abelardo de la Espriella
Fuente: cálculos con base en Ley de Rescate Financiero y Andrés Pardo
Las cuentas alegres de Andrés Pardo
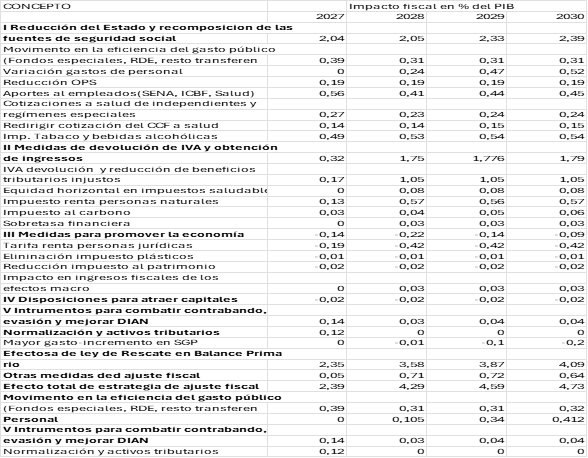
En el cuadro 2 se presentan las cuentas alegres de Andrés Pardo asesor supuesto del gobierno. Allí los datos de ingresos están en porcentajes del PIB.
Hay varias partidas que considero difícil de pronosticar, excepto que sean tomadas como objetivos para alcanzar. Así, se tiene el punto I Reducción del Estado, lo que se denomina eficiencia en el gasto público que es porcentaje alto del PIB de 0,31% a 0,39%. En segundo lugar, la reducción en gastos de personal que difiere de mis planteamientos porque implica tocar al sector de justicia que considero no es posible, con porcentajes también altos. En tercer lugar, los puntos IV y V de disposiciones para atraer capitales y reducción del contrabando, la evasión y mejoramiento de la DIAN, que todos los gobiernos lo han presentado como objetivos y nada ha resultado.
Si no incluimos estas partidas y se corrigen las cifras de gastos de personal, se llega a un efecto menor de los ingresos nuevos de un promedio para el período de 3,36% del PIB, lo que para un déficit fiscal de 9,4%, este podría reducirse a 6,04%.
El gran problema que podemos visualizar son los beneficios a las empresas, que en promedio para Pardo son 0,38% del PIB y en mis cálculos de 0,52%. Para una reforma tributaria esos beneficios hay que eliminarlos, lo que permite quitar muchos de los impuestos de IVA que desfavorecen a las clases medias y bajas, lo que facilitaría aprobar una nueva reforma tributaria.
Cuadro 2 Recaudos y egresos según Andrés Pardo
Conclusiones
Hay que examinar cada rubro que está solicitando el gobierno porque hay mucha incertidumbre sobre las cifras. En esto los parlamentarios deben discutir cada rubro: los supuestos sobre crecimiento, inflación y los efectos de cada impuesto sobre las personas y las empresas con todo detalle que se requiere en un proyecto que si no se analiza bien puede causar un problema social muy grave, que podría dar lugar a un levantamiento popular como el de 2021.
Según mis cálculos, el ingreso neto de recursos, al restar al total las gabelas a los empresarios, es de 206,171 billones, bastante menos de lo que afirma el gobierno porque hace supuestos sobre otros ingresos muy difíciles de cuantificar e improbables. En mis cálculos no considero otras posibilidades de recursos como eficiencia en el gasto, control al contrabando, reducción de la corrupción y la evasión fiscal.
No se puede permitir que unos tecnócratas neoliberales insensibles a la situación del pueblo colombiano impongan una reforma tributaria que favorezca a las grandes empresas y a los super ricos.
Hay que oponerse a toda costa, en el parlamento, en las redes sociales y en la calle. Ya el ejemplo lo están los jóvenes de todo el mundo que se están levantando contra las élites, contra la vida cara, contra las guerras y luchan por un cambio de modelo y por gobiernos que piensen realmente en la justicia social. Colombia no puede ser la excepción.
En conclusión, desde mi punto de vista, no se puede permitir que aumente el IVA a los bienes y servicios de la canasta familiar, ni a la medicina prepagada, ni a los combustibles, ni a los insumos y equipos necesarios para el sector agropecuario. Esto último es muy crucial, porque este IVA del 19% para el sector agropecuario inmediatamente incrementaría los precios agrícolas de todo tipo, en algunos más que en otros dependiendo de la intensidad de los insumos y uso de maquinaria.
Y, también, nada de gabelas para el sector empresarial, nada de bajarles la tasa del 35% al 31%, ni eliminar el impuesto al patrimonio ni a los plásticos. Esto permitiría disponer de 51,2 billones de pesos.
Si, por ejemplo, se bajara los recursos por el IVA, de 82 billones a la mitad, esto más que sería compensado con los 51,2 billones que se le quieren regalar a los empresarios.
Aumentar los impuestos para los super ricos a más del 39%, pensar en el sector minero energético que paga bajos impuestos.
Por supuesto, queremos eficiencia en el gasto público, reducir gastos innecesarios, que nadie gane más que el presidente de la República, bajar gastos en propaganda, en viajes, reducir personal innecesario, bajar los asesores de los ministros, bajar los sueldos de los parlamentarios, de los magistrados. Por supuesto, y ahí está una mina de recursos, controlar el contrabando, la evasión, la corrupción. En esto debemos ser super duros, aquí está todo el dinero que se necesita, se dice que por estos conceptos se pueden perder 200 billones por años.
NOTA
Al terminar de escribir este artículo, el presidente Abelardo de la Espriella ha anunciado que está contra el IVA a la canasta básica. Hay que esperar a ver cuál es en verdad la propuesta, pero la realidad política y el movimiento de las clases populares y de los analistas lo estamos derrotando, falta el golpe final.
Lo que he escrito se mantiene, pero hay que estar en guardia porque falta mucho por decidir.
Diego Otero Prada, Presidente de la Asociación Colombiana de Economía Crítica-ACECRI y vicepresidente de la Academia Colombiana de Economía-ACCE
Foto tomada de: Infobae
Deja un comentario