El tema que abordamos hoy se refiere precisamente a esa relación entre la economía y la naturaleza, sobre la cual debemos actuar más certera y rápidamente por que el tiempo se agota, aunque algunos escépticos y negacionistas digan lo contrario sin fundamento. Discutiremos el impuesto al carbono y los créditos del mercado del carbono, que vienen funcionando a nivel mundial y en Colombia desde el 2016; lo escribo como un pequeño homenaje a Julio, que nos enseñó que todo está relacionado con todo, aunque en diferentes proporciones.
El impuesto al carbono, consignado formalmente en la Ley 1819 de 2016[1], proviene del cobro de una fracción del costo de cada galón de gasolina, diesel y combustible de avión desde 2017, en reconocimiento a que la combustión de los combustibles fósiles emite gases de efecto invernadero, y los mercados de carbón resultan principalmente de reconocer económicamente la capacidad de captura de CO2 de la vegetación para contrarrestar el cambio climático y están operando en Colombia y en el mundo aunque muy sujetos al “mercantilismo” de algunos intermediarios; recientemente se ha generado una discusión a su alrededor por la decisión del Ministerio de Ambiente actual , de derogar el decreto que expidió la anterior ministra ( e) sobre mercados de carbono y , más recientemente, de modificar el impuesto al carbono que está vigente desde 2016.
Difiero con el ministro Arjona en ambos: El Mercado de Carbono requiere urgentemente establecer reglas de mucho más transparencia y justicia entre los actores porque hay “trampas” en la contabilización de las toneladas de CO2 captadas y porqué las comunidades locales no están recibiendo lo que en justicia les corresponde en muchos casos; en el caso de los impuestos al carbono, la no causación resulta en la práctica en una “elución” del valor total del impuesto, pues la gran mayoría de los negocios que se hacen al respecto establecen un precio por debajo del precio del decreto, afectando tanto al fisco como a los indígenas o campesinos firmantes que reciben menos que los intermediarios que son los grandes beneficiarios con las empresas; el impuesto al carbono debe aumentarse para que refleje mejor la escasez creciente de bienestar climático , para que incluya los efectos de otros gases fuera del CO2 y la afectación humana y de los sistemas agrarios y naturales; además, para que compense más los enormes subsidios a los combustibles fósiles que tenemos todavía. Además podemos optimizar su valor si usamos doblemente los recursos captados: primero como fuente financiera de préstamo retornable para acelerar la conversión a energías renovables, a procesos que no usen combustibles fósiles y a automotores eléctricos; el recurso se recupera gradualmente y se reinvierte en regeneración de ecosistemas con asociaciones comunitarias preferiblemente de mujeres en el Fondo de la Vida y la Biodiversidad, que debe operar igualmente de manera más ágil y transparente.
Impuesto al carbono
El impuesto al carbono aplica una tasa impositiva sobre el precio de los combustibles fósiles (petróleo, carbón y gas natural) dependiendo de su grado de emisión de GEI (cuantificado en toneladas de CO2); esa tasa se aumenta con el IPC (Galindo et al., 2017). El objetivo es generar una señal de precios que desincentive las actividades generadoras de impactos ambientales negativos (Carlos, 2021). Un grupo interesante de investigadores comparan tres países latinoamericanos en este tema y el de mercados de créditos o certificados de carbono.[2]
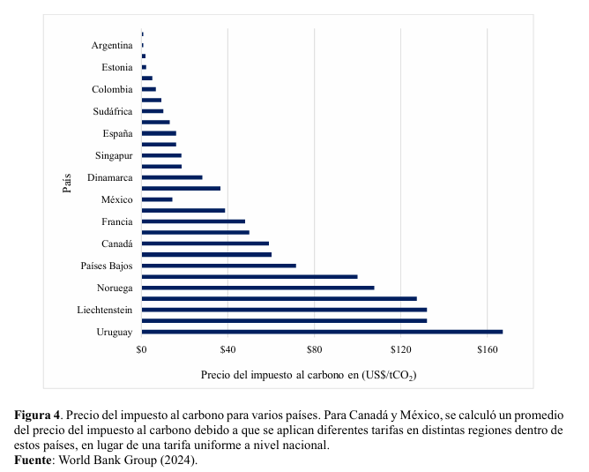
En 2024 por lo menos 37 jurisdicciones[3] habían implementado un impuesto de este tipo. En la Figura 4 del estudio citado se muestra que Uruguay tiene el impuesto al carbono más elevado del mundo, con un valor de US $167,17 por tonelada de CO2, mientras que Ucrania presenta uno de los impuestos más bajos, con solo US $0,76 por tonelada de CO2 equivalente (tCO2e). En Latinoamérica, después de Uruguay, México tiene el impuesto al carbono más alto, con un promedio de US $14,22 por tCO2e, seguido de Colombia, que tiene un impuesto de US $6,67 por tCO2e. Existen debates persistentes sobre la eficacia del impuesto al carbono porque la cuantificación del costo marginal de las externalidades ocasionadas es un reto técnico, dado que sus consecuencias ocurrirán en un futuro y el daño podría variar en el espacio y el tiempo (Williams III, 2016); Los debates también incluyen sus efectos adversos sobre la competitividad y el crecimiento económico (Galindo et al., 2017), pero ambas aseveraciones cometen el error de no considerar explícitamente los costos a la salud humana y a los cultivos agrarios como uno de los factores fundamentales; en esta revista nos hemos referido repetidamente al estudio liderado por el profesor Shindell en 2017, que documentó con mucho detalle, cómo un galón de gasolina o diesel ( a precios normales de U$2,50 por galón) genera costos de U$3,80 si es gasolina y de U$4,80 si es diesel, a la sociedad, por daños a la salud y a los cultivos; no incluyó en su estudio daños a los ecosistemas naturales.
La fuente citada considera que, dado que fijarle precio al carbono aún no se ha extendido a nivel mundial, existe la posibilidad de que las empresas que operan en países que han establecido un precio al carbono pierdan oportunidades de negocio, beneficios o participación de mercado frente a competidores que no están obligados a tener en cuenta el costo de este (Carbon Pricing Leadership Coalition (CPLC), 2016). (European Environment Agency (EEA), 1996); esta discusión fue abordada hace muchísimos años, en los Estados Unidos, por Robert Repetto y su equipo de investigación en el World Resources Institute, demostrando que el aumento de impuestos de contaminación a las empresas resultaba un aliciente para las más eficientes a seguir innovando, que eran la mayoría; resultaba indiferente para un grupo relativamente importante pues podían asumirlo ante la dificultad de solucionar rápidamente, pero las incentivaba a cambiar a mediano plazo y resultaba definitivo para un pequeño porcentaje de industrias que de todos modos iban a desaparecer por otros factores de costos. En segundo lugar, según los autores citados, estudios previos en Latinoamérica muestran que la demanda de combustibles tiene una elasticidad ingreso-demanda relativamente alta, aunque inferiores a la unidad, y curvas de demanda inelásticas (Galindo et al., 2017; Lorenzo, 2016; Galindo et al., 2015). Por tanto, en un entorno de rápido crecimiento económico no son suficientes los impuestos a los combustibles fósiles para racionar eficazmente la demanda de estos. Los estudios realizados sugieren que los efectos de los impuestos al carbono son limitados para contribuir significativamente a la mitigación del cambio climático (Nar, 2021). No obstante, este tipo de políticas deberán adaptarse a las circunstancias cambiantes, a medida que los costos y beneficios del cambio climático se tornan más evidentes con el tiempo (Stern, 2006). En particular, recomiendan que los impuestos al carbono deben aplicarse uniformemente y en conjunto con otros métodos preventivos enfocados en la reducción de GEI para maximizar su eficacia. Todo esfuerzo que se haga por internalizar los costos y riesgos que no se contabilizan en el mercado, en el cual sólo se consideran los precios directos, es válido para lograr acercarse al Valor Económico Total de cualquier actividad económica de mercado.
Estado actual del impuesto al carbono en Colombia
Como se observa en la Tabla 1 del estudio citado, en el año 2020 el recaudo anual por este tributo representó el 0,2% de los ingresos tributarios administrados por la DIAN, lo cual evidencia que su finalidad no es fiscal sino ambiental; agregaríamos que esta apreciación es relativa y permite aumentarlo, pues su finalidad incide también en la salud y en la agricultura como señalamos con el estudio del profesor Shindell, que demuestra que el costo social en estos dos sectores es superior ampliamente al costo privado del uso de los combustibles fósiles. Actualmente, el gobierno colombiano asigna 80% del recaudo del impuesto al carbono al manejo de la erosión costera, la reducción de la deforestación y su monitoreo, conservación de fuentes hídricas, entre otras, a través del Fondo de la Vida y de la Biodiversidad, sobre el cual hay críticas tanto en su eficiencia como en la transparencia de asignación de los recursos. El 20% restante se destina al Programa Nacional Integral de Sustitución de Cultivos de Uso Ilícito (Gobierno de Colombia, 2023).
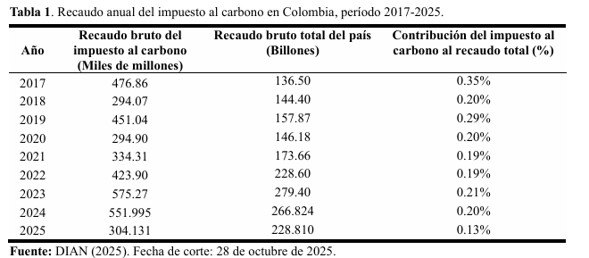
Para el año 2022, estos recursos deberían haber sido asignados al Fondo Nacional Ambiental (FONAM) del MADS. Sin embargo, los investigadores no encontraron evidencia de la asignación y distribución de estos fondos por parte del Ministerio de Hacienda y Crédito Público (MHCP), y se observaron discrepancias en los datos de recaudo proporcionados por diferentes fuentes (SIIF, MHCP, FONAM, y DIAN) (CGR, 2023), posiblemente por que se aplicó el principio que los impuestos no tienen destinación específica, pero en este caso se logró posteriormente una asignación explicita hacia lo ambiental, aunque la cantidad del impuesto disminuyó cuantitativamente, lo cual indica que debería reformarse para que fuera un porcentaje del costo del combustible fósil y no un monto determinado por cada tipo de combustible.
No causación del impuesto al carbono
El mecanismo de no causación permite a las empresas eximir el pago al impuesto al carbono a cambio de compensar las emisiones asociadas al uso de los combustibles fósiles. Para Colombia, los certificados de reducción de emisiones se pueden adquirir en el mercado de carbono siguiendo los requisitos establecidos en el Decreto 926 de 2017 (Rodríguez, 2023). Las empresas deben obtener una declaración de verificación emitida por organismos de verificación independientes. Estos organismos deben estar acreditados por el Organismo Nacional de Acreditación de Colombia (ONAC), o por organismos de acreditación miembros del Foro Internacional de Acreditación (IAF), y deben seguir las normativas internacionales como la ISO 14064-2:2006 (Gobierno de Colombia, 2017). Actualmente, la no causación del impuesto nacional al carbono no puede exceder el cincuenta por ciento (50%) del impuesto causado (DIAN, 2023). Los autores señalan que a largo plazo, esta decisión puede afectar el mercado de carbono en Colombia, ya que la limitación propuesta genera un desincentivo en la adquisición de certificados generados por el desarrollo de proyectos o iniciativas de mitigación (Jiménez, 2024), coincidiendo con el ministro Arjona en la conveniencia de elevar al 100% esta figura. Estamos en total desacuerdo por dos razones: el primero, porque el impuesto fijó un valor económico preciso por cada tonelada y los beneficiarios de la NO causación logran solucionar su compromiso en el mercado a precios más baratos, constituyéndose en una “Elusión” que hace perder el objetivo mismo del impuesto que es el de señalar un costo lo más real posible de la contaminación acelerando la decisión de reemplazo de las tecnologías contaminantes; en segundo lugar, las comunidades que se comprometen obtienen menos ingresos; ha surgido un nuevo argumento, y es que la disminución de un 50% del presupuesto del Ministerio de Ambiente, que lo afecta brutalmente para poder hacer más proyectos con las comunidades en regeneración de ecosistemas por ejemplo, debe replantearse y esos recursos provienen del impuesto; el Estado tiene mejor información acerca de comunidades más necesitadas y puede lograr cambios importantes en ellas gracias a esos recursos, como es el caso de la restauración de la vegetación de ciénagas en la Mojana con asociaciones de mujeres.
En nuestra opinión, el impuesto al carbono y el mecanismo de no causación son relevantes para la reducción de emisiones en Colombia, pero contrario a lo planteado por dichos autores, consideramos que el impuesto debe aumentar en función tanto del aumento del cambio climático cada vez más evidente y del daño a los ecosistemas del país con mayor densidad de la biodiversidad por kilómetro cuadrado del mundo; paradójicamente en este momento en el cual se presenta una diferencia de opinión o posición entre los ministerios de Ambiente y de Hacienda acerca de este tema, estamos con el Ministerio de Hacienda en que debe aumentar el valor del impuesto y limitar la NO causación, aunque lo hacemos con alguna prevención, pues los impuestos no son técnicamente de destinación específica. Aunque un informe del Banco Mundial señala que estos instrumentos, junto con el uso de los fondos recaudados, solo podrían contribuir con alrededor de una cuarta parte de las reducciones necesarias para alcanzar las metas de las NDC del país (Banco Mundial, 2020) y esta realidad pone de manifiesto que se requieren medidas adicionales y más amplias para abordar de manera efectiva el cambio climático, no debemos descartar la importancia tanto real como simbólica del impuesto, porque además los subsidios a los combustibles fósiles, como el actual del DIESEL en Colombia, son el atentado más grande tanto contra la gente, como contra la naturaleza y el clima.
Según Santabárbara & Suárez-Varela (2022 citados por los autores), el impacto de la fijación de precios del carbono en la inflación se manifiesta principalmente a través de la volatilidad de los precios, especialmente en los ETS. Mientras que los ETS tienden a aumentar la volatilidad de la inflación, particularmente en el componente energético, los impuestos al carbono son más estables y no muestran un impacto similar. Esta volatilidad podría intensificarse a medida que se amplíe la cobertura y se incrementen los precios del carbono para cumplir con los objetivos climáticos del Acuerdo de París. A su vez, la inflación afecta los precios de los impuestos al carbono y los ETS. Según el Banco Mundial en 2022 la tasa de inflación mundial fue 8,8% (Fondo Monetario Internacional (FMI), 2023), generando diferencias mayores de lo usual entre los cambios nominales y reales en los precios (Banco Mundial, 2022). Por ejemplo, caídas nominales del 35% en el ETS de Corea se tradujeron en reducciones reales mayores, alrededor el 40% (Banco Mundial 2023a).
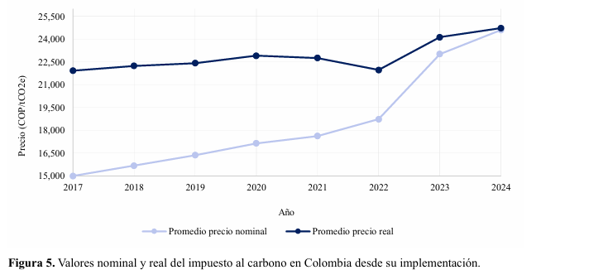
Así mismo, en Colombia el impuesto al carbono ha experimentado variaciones significativas desde su aprobación en 2017. Durante este período, el precio nominal del impuesto aumentó 64,65%. En contraste, el precio real registró un incremento del 12,77%. En la tabla 1 se especifica el recaudo real y en la Figura 5 del artículo citado se presenta el comportamiento del impuesto. Es importante anotar que el aumento del IPC no refleja lo que debería ser el precio real del Impuesto al Carbono en función del daño que se está causando de manera creciente tanto a nivel mundial por el aumento de los gases de efecto invernadero, como local por los demás gases que afectan a la población.
El mercado de carbono [4]
El mercado de carbono es un instrumento también diseñado para integrar, aunque sea parcialmente, los costos sociales y ambientales que generan las emisiones de GEI (Ministerio de Ambiente y Desarrollo Sostenible (MADS, s.f.) de las actividades productivas. Existen dos categorías de mercado. En la primera, el mercado opera en un marco regulador; es decir, es un mercado regulado. En la segunda, los mercados son voluntarios. Las categorías presentan dinámicas distintas, pero por no ser excluyentes es posible que existan vinculaciones entre ellas (Araya, 2022). Un IPC, impuesto de precios al carbono podría aplicarse a todos los gases de efecto invernadero, que además del CO2, tiene el CH4, los HCFC y otros mucho más dañinos.[5]
Los Sistemas de Comercio de Emisiones (SCE) son basados en el principio de cap and trade, imponen un límite máximo (cap o tope) a las emisiones totales y asignan derechos de emisión individuales y limitados a las fuentes emisoras para cumplir con este límite. Estos derechos asignados pueden ser objeto de intercambio (trade), lo que permite establecer un precio de mercado para las emisiones a través de la oferta y la demanda de derechos[6]. En estos sistemas, el enfoque se centra en la cantidad de emisiones, y el precio implícito de las emisiones de CO2 se revela a través del mercado resultante. Entre más estricto sea el tope, mayor será la demanda de derechos y por ende el precio será mayor. Esta característica esencial de los SCE radica en su capacidad para hacer explícito el objetivo de reducción de emisiones de la política pública, es decir, que existe la certeza sobre el nivel y el ritmo de la reducción. Un SCE puede regular las emisiones solamente de CO2, como lo hace el Sistema de Comercio de Emisiones Regional de la Iniciativa Regional de Gases de Efecto Invernadero (RGGI) en Estados Unidos, o puede incluir varios GEI, como es el caso del estado de California en Estados Unidos. Estamos en mora de incluir otros gases que no sólo inciden en el cambio climático como el CH4, N2O, y los gases fluorados, como también el vapor de agua.
Mercado regulado de carbono (MRC)
En el MRC se requieren mecanismos para definir un “precio explícito a las emisiones de GEI expresado en una unidad monetaria por tonelada de dióxido de carbono equivalente” (Banco Mundial, 2022). Las estrategias de fijación de precios incluyen: Sistema de comercio de emisiones (ETS) (ETS, por sus siglas en inglés) en el cual se asigna un límite máximo de emisiones a cada empresa, representado por derechos de emisión, que nace de un cálculo a nivel nacional de las emisiones y restricciones que se admiten; Estos derechos pueden ser comprados, vendidos o intercambiados entre las empresas en el mercado; si una empresa emite menos que su límite asignado en su operación, puede vender sus excedentes de derechos de emisión a otras empresas que necesitan más para cumplir con sus obligaciones (CMNUCC, s.f.) y cuyo costo de cumplimiento es más alto que el de los derechos.
Esto crea un incentivo económico para reducir las emisiones, ya que las empresas que logren reducirlas eficientemente, – porque sus procesos lo permiten-, pueden obtener ingresos adicionales vendiendo sus excedentes. Al establecer el país “un tope” o techo de emisiones que cada año puede ser menor, un ETS determina una cantidad total de emisiones y, por tanto, asegura el resultado de mitigación (Banco Mundial, 2023a). Por esta razón, muchas jurisdicciones ajustan el tope del ETS para que coincida con sus objetivos específicos, lo que asegura que se alcanzarán las metas establecidas y se cumplirán los compromisos de reducción de emisiones que los países adquieren en sus NDC, compromisos determinados nacionalmente, que aunque son voluntarios, señalan la seriedad del cumplimiento país por país. (Climate Focus et al., 2020; PMR et al., 2021).
En Colombia, este mecanismo fue creado con la Ley 1931 de 2018 bajo el nombre de Programa Nacional de Cupos Transables de Emisión de Gases de Efecto Invernadero (PNCTE) (Departamento Nacional de Planeación (DNP), 2023). Actualmente, el PNCTE está siendo revisado por el nuevo gobierno, pues la administración Duque se comprometió al 51% de reducción de emisiones para el 2030, lo cual algunos consideran poco probable de cumplimiento[7]. La Ley de Acción Climática de 2021 establece el objetivo de implementarlo para el año 2030 (International Action Partnership (ICAP), 2024). Finalmente, para el periodo 2040-2050 se espera una vinculación del ETS de Colombia en los mercados de la región latinoamericana y el resto del mundo (Gobierno de Colombia, 2021).
Mercado voluntario (MVC)
En el mercado voluntario de carbono (MVC) se transan nacional e internacionalmente certificados de reducción o remoción de GEI y cada certificado equivale a la reducción o remoción de una tonelada de dióxido de carbono equivalente (tCO2e) de la atmósfera (MADS, s.f.). Una parte crucial del éxito del MVC en Colombia ha sido la certificación de proyectos bajo estándares reconocidos. En 2023 Certified Carbon Standard (Cercarbono)4 recibió la acreditación 4Cercarbono, que es un estándar que cuenta con un programa de certificación voluntaria de carbono, que logra facilitar y garantizar el registro de Programas o Proyectos de Mitigación del Cambio Climático (PMCC), la certificación de la emisión y el registro de los créditos de carbono generados por estos proyectos. de International Carbon Reduction and Offsetting Accreditation (ICROA). Esta certificación no solo garantiza la calidad de los proyectos, sino que también facilita la venta de créditos de carbono colombianos en mercados internacionales, aumentando su atractivo y demanda (Cercarbono, 2023; C-neutral, 2023). Para el 2023, en Colombia se habían registrado alrededor de 300 proyectos en el mercado nacional de carbono. De estos, 71% estaban certificados y con emisión de créditos de carbono, 20% se encontraban en proceso de validación y el resto en fase de planeación (C-neutral, 2023), según los expertos citados anteriormente. Según Ecoregistry, entre los proyectos certificados se incluyen iniciativas de reforestación, implementación de energías renovables, manejo y eliminación de residuos, entre otros.
Estas iniciativas no solo contribuyen a la reducción de emisiones de GEI, sino que también generan beneficios adicionales, como la mejora de la calidad del aire, la creación de empleo en comunidades locales, y la preservación de la biodiversidad (Sylvera, 2022) aunque estas ventajas no se registran con la misma rigurosidad que lo relacionado con la captura de gases de efecto invernadero. Todos estos proyectos cuentan con créditos emitidos, disponibles para la compra por empresas interesadas en la compensación voluntaria o en la exención del impuesto al carbono. Los departamentos con mayor concentración de proyectos son Antioquia, Chocó y Córdoba mientras que otras regiones, como Casanare y Cundinamarca, muestran una menor presencia de proyectos, aunque es significativa la ausencia de proyectos registrados en el Amazonas, siendo el único proyecto certificado en la plataforma una estrategia REDD+ ubicado en Brasil. Según EcoRegistry (citado por los autores), desde 2019 se han emitido en Colombia aproximadamente 80 millones de créditos de carbono (Figura), de los cuales se han demandado alrededor de 36 millones (Figura), lo cual refleja un desequilibrio entre oferta y demanda. Parece que la Ley 2277 ha generado que las empresas compradoras de créditos de carbono puedan aprovechar la sobreoferta para comprar a un precio mucho menor y maximizar su margen de ganancia, lo cual podría generar desinterés para la formulación de futuros proyectos (C-neutral, 2023) y también es posible que no se registren formalmente proyectos ante RENARE que es el conducto formal, que se negocian bajo cláusulas de confidencialidad que podrían estar afectando fuertemente a las comunidades. Los créditos de carbono retirados en el mercado nacional denotan una clara favorabilidad por proyectos en el sector de Agricultura, Silvicultura y Otros Usos de la Tierra (AFOLU, por sus siglas en inglés), y también por los proyectos de producción o aprovechamiento energético (principalmente proyectos solares o de recuperación de gases) (C-neutral, 2023).
El sector AFOLU (deforestación, cambios de uso del suelo) en Colombia es responsable del 62% de las emisiones nacionales, principalmente debido a la deforestación, la degradación de los bosques y la ganadería convencional, lo cual indica una oportunidad para implementar medidas centradas en la protección, gestión y restauración de los ecosistemas naturales con el fin de reducir las emisiones. Estas medidas se conocen como soluciones climáticas basadas en la naturaleza (NCS6, por sus siglas en inglés) (The Nature Conservancy (TNC), 2021). Según la Guía Técnica para Evaluar Oportunidades de Mitigación Basadas en la Naturaleza a Nivel Nacional de TNC (2021), en Colombia se identifican tres rutas principales de NCS. Estas son: la conversión evitada de bosques, la restauración forestal, y el uso de árboles en tierras agrícolas mediante sistemas silvopastoriles. El potencial máximo de mitigación biofísica de estas NCS para 2030 es 0,38 Gt7 de CO2e/año en un área total de 27,3 Mha8. De manera análoga, en la Estrategia 2050 de Colombia se identificaron tres tipos de NCS que permiten la remoción de CO2: la protección, creación y gestión sostenible de ecosistemas. La prevención de degradación y pérdida de bosques, páramos y manglares son tres opciones priorizadas, dado que representan medidas criticas para lograr la meta de carbono-neutralidad en Colombia, por lo que es necesario primero reducir significativamente las fugas de CO2 por pérdida de ecosistemas naturales. Es evidente que, por su vasta biodiversidad y la extensión de sus ecosistemas naturales, Colombia tiene ventajas para la oferta de proyectos de carbono si se compara con otras regiones de Latinoamérica y el mundo (WWF Colombia & CCAP, 2024). Sin embargo, para aprovechar este potencial Colombia deberá emplear estrategias como asegurar la implementación efectiva de las NCS y establecer marcos regulatorios robustos que respalden la transparencia e integridad de los créditos de carbono que se oferten en el mercado pues se están presentando anomalías que deben atenderse con rigor y prontitud y reglamentar es importante para ello.
El potencial de captura solo abarca biomasa aérea, por lo que especialmente para los ecosistemas de páramos y de manglar el potencial es significativamente mayor. Este es un reto muy importante, pues es claro que las raíces son un porcentaje muy importante y aunque algunos intermediarios dicen que lo contabilizan, no parecería la práctica habitual. Según EcoRegistry, la demanda de créditos de carbono en Colombia ha experimentado un notable aumento en los últimos años. Mientras que en 2019 se registró el retiro de aproximadamente 972 mil créditos, para 2023 la cifra ya superaba los 6 millones. La no causación del impuesto al carbono lidera las cifras, representando el 75% de retiros, pero esta figura merece revisarse a la luz de la rigurosidad de mediciones y del cumplimiento de la normativa de pago real de las toneladas producidas, pues se puede presentar una “elución” de los impuestos, pues las empresas logran cumplir a costos muy inferiores la captura afectando los ingresos de las comunidades, además que los intermediarios toman el porcentaje más grande de las transacciones. El MVC se ha reglamentado en Colombia a partir de la instrumentalización del beneficio tributario de no causación (Cardona & Ruíz, 2023). E incluso, se ha predicho que las demandas de cumplimiento nacional podrían aumentar en los próximos años. Sin embargo, estarán condicionadas por la magnitud de un posible ETS, el impuesto al carbono y las limitaciones establecidas en el uso de compensaciones (Banco Mundial, 2023a).
Según el Segundo Reporte Bienal de Actualización de Colombia ante la CMNUCC, el país cuenta con ecosistemas estratégicos como páramos, glaciares, humedales y bosques secos (Gobierno de Colombia, 2018). Estos recursos resultan atractivos para empresarios extranjeros que buscan invertir en la compensación de emisiones de carbono en grandes industrias. Así mismo, ha surgido el interés nacional, pues se estima que el 60% de los empresarios colombianos están dispuestos a invertir en proyectos de créditos de carbono (Giraldo, 2017). Según el informe realizado por Carbon Disclosure Project (CDP) en 2017, 51% de las emisiones industriales globales desde 1988 pueden ser atribuidas a sólo 25 entidades corporativas y estatales (CDP, 2017). Sin embargo, a pesar de que Colombia ha sido reconocido como “un país pionero en el mercado de créditos de carbono por su biodiversidad” (Leroy, 2023), y ha vendido créditos a aerolíneas como Delta Air Lines[8], aún no es percibido como un vendedor atractivo para la mayoría de las corporaciones internacionales. La figura 8 del documento citado señala las proporciones estimadas de posible obtención de créditos de carbono.
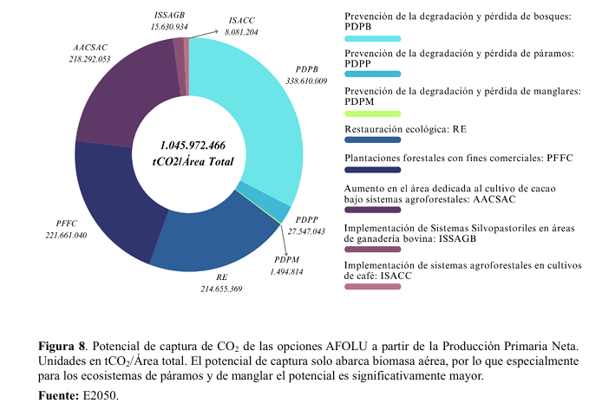
Un grupo de investigadores Latinoamericanos analizó el estado actual y las perspectivas regulatorias de los mercados de carbono en Colombia, Argentina y Brasil, considerando tanto los mercados regulados como los mercados voluntarios basados en esquemas de compensación. El análisis incorpora el marco internacional del Artículo 6 del Acuerdo de París, que define las reglas para la transferencia internacional de resultados de mitigación (ITMOs), el Mecanismo 6.4 y los enfoques no basados en el mercado, elementos clave para la integración regional y el acceso a financiamiento climático internacional. Encontraron las siguientes consideraciones.
Fallas y Debilidades del Mercado del Carbono.
Se evidencian, de manera documentada, posibles fallas de los mercados de carbono; al menos del 16% de los créditos emitidos a la fecha constituyen reducciones reales de emisiones, y una proporción considerablemente mayor al 80% de los créditos emitidos podrían no reflejar reducciones reales (Probst et al., 2024). Ello implica que las reducciones asociadas a los créditos no son reales; esto hace perder toda la confianza acerca de este mecanismo. Como resultados se desvía recursos financieros y esfuerzos institucionales de iniciativas que sí podrían generar reducciones efectivas y verificables de emisiones. Muchos programas ambientales comparten las fallas de los mercados de carbono. La regulación supone que la mayoría o el total de las empresas cumplen la ley y en caso de que no cumplan entonces existe capacidad de aplicar la ley para corregir deficiencias. Estos supuestos podrían ser erróneos y acarrear fallas estructurales pues las instituciones gubernamentales tienen serias deficiencias tanto de personal como de entrenamiento. Las Car deberían jugar un papel más proactivo en estos temas. El desempeño y cumplimiento depende del diseño de la norma: reglas que generan márgenes para evadir, ocultar o ignorar obligaciones invariablemente producen resultados deficientes que la aplicación de la ley no puede subsanar. En consecuencia, el cumplimiento debe integrarse desde el inicio en la arquitectura regulatoria (Giles, 2022). Las fallas de los mercados de carbono, según los autores citados, incluyen:
- Problemas de medición e incertidumbre. Una característica clave para un diseño de cumplimiento normativo sólido es la capacidad de medir de manera fiable lo que se busca regular (Giles, 2022). Las fallas se pueden presentar porque:
- Dificultades en la medición y monitoreo: los beneficios de carbono de proteger un bosque o un humedal, por ejemplo, no se pueden medir directamente.
- Dependencia de los supuestos: los créditos se basan en supuestos y proyecciones realizadas por el proponente del proyecto. En las proyecciones se considera lo que habría sucedido sin la intervención, es decir, en un escenario contrafactual.
- Mercancía imaginaria: el valor del crédito se basa en suposiciones y juicios. Por tanto, se considera una mercancía imaginaria.
- Conflicto de intereses y sesgos. Podrían generar potenciales fallas del sistema de auditorías, por lo cual, la dependencia de auditores externos para garantizar la integridad del crédito podría ser un enfoque equivocado y falla consistentemente en prevenir el sobre otorgamiento de créditos (Coglianese & Giles, 2025a, 2025b; Giles & Coglianese, 2025):
- La estructura del mercado podría producir un sesgo sistemático hacia la maximización del número de créditos emitidos. La continuidad comercial del auditor podría depender de su disposición a no objetar o reducir el volumen de créditos propuestos por el desarrollador. Este riesgo de pérdida inmediata supera los potenciales costos asociados a una posible sobre certificación, cuyos efectos son difusos, ocurren en el largo plazo y rara vez se atribuyen directamente al auditor.
- La sobreestimación de créditos genera beneficios directos para todos los agentes con influencia en el proceso de certificación, creando un sesgo agregado hacia resultados inflados. Los desarrolladores obtienen mayores ingresos, los compradores pueden atribuirse reducciones más amplias en sus inventarios de emisiones y los gobiernos reportan avances más favorables hacia los objetivos de neutralidad de carbono. En este entorno, todos los participantes relevantes enfrentan incentivos para incrementar artificialmente el volumen de créditos.
- En los mercados donde los desarrolladores del proyecto eligen y pagan a sus propios auditores podrían generar conflictos de intereses económicos. Este modelo podría introducir sesgos e inclinar los resultados a favor de los intereses del cliente Los mercados de carbono exhiben una vulnerabilidad estructural derivada de la presencia simultánea de asimetrías de información, baja verificabilidad y altos costos de medición. La verificación del cumplimiento depende de escenarios contrafactuales y de la modelación de proyectos heterogéneos, cuyos resultados son altamente sensibles a supuestos específicos. (Teo et al., 2023) muestran que las líneas base de deforestación pueden diferir en más de 170% según la metodología empleada, con errores de predicción sustanciales y dependencia de parámetros locales.
Esta variabilidad limita la posibilidad de establecer métricas estables de desempeño y reduce la capacidad de detectar incumplimientos con precisión. Dado que el cumplimiento es difícil de observar y medir, incluso una supervisión rigurosa tiene un alcance limitado. En consecuencia, las fallas de diseño tienden a persistir y pueden erosionar la integridad del sistema.
Coincidimos con los autores en varias de las conclusiones: El mercado de carbono, en sus modalidades regulada y voluntaria es un instrumento crucial para introducir una señal de precios para las emisiones de Gases de Efecto Invernadero (GEI), lo cual es fundamental para impulsar la inversión y promover cambios de comportamiento hacia la mitigación del cambio climático. El mercado regulado global es significativamente más grande (US 968.000 millones en 2022) que el voluntario (US1.700 millones en 2022), aunque se proyecta que el mercado voluntario se expandirá notablemente, alcanzando entre 5 y 30 mil millones de dólares para 2030, impulsado por la demanda corporativa de sostenibilidad.
Colombia, Argentina y Brasil poseen una ventaja comparativa estratégica al considerar la vasta extensión de ecosistemas y biodiversidad útiles para la oferta de créditos de carbono, la implementación y desarrollo de Soluciones Basadas en la Naturaleza (SbN) y la consolidación del sector AFOLU. Brasil presenta la mayor madurez y escala del mercado, respaldada por su experiencia histórica y el reciente diseño del Sistema Brasileño de Comercio de Emisiones (SBCE). Colombia, aunque presenta un marco regulatorio más desarrollado y estructurado incluyendo el impuesto al carbono que se combina con un mercado voluntario activo, requiere ajustes que garanticen mayor transparencia y agilidad; no coincido con los autores en que el mercado podría estar comprometido por la inestabilidad regulatoria, si se refieren precisamente a la necesidad de reglamentar mejor.
En el caso de Argentina, que se encuentra en una fase de estructuración progresiva, donde los instrumentos existentes para alinearse con el financiamiento internacional. La creciente demanda internacional por créditos de alta integridad es una oportunidad única para movilizar financiamiento climático hacia la región. Para capitalizar este potencial se requiere considerar que el estado actual se caracteriza por alto potencial estratégico y con madurez institucional heterogénea y desafíos estructurales compartidos. el mercado de carbono presenta debilidades significativas, por tanto, los gobiernos deben implementar marcos regulatorios robustos que mitiguen el riesgo de sobre otorgamiento de créditos. Esto incluye reformar los sistemas de auditoría para asegurar la independencia de los verificadores, la transparencia de las transacciones y establecer estándares nacionales que exijan la máxima calidad en adicionalidad, permanencia y co-beneficios sociales y ambientales, asegurando que los proyectos que se oferten constituyan reducciones reales de emisiones. Son numerosos los casos en los cuales la clausula de confidencialidad es totalmente sesgada en favor de los tramitadores y no de las comunidades y les permite que obtengan ganancias mucho mayores que las que recibe la comunidad.
El análisis de estos expertos identifica desafíos transversales relacionados con la integridad ambiental y la gobernanza de los mercados de carbono, pues se han presentado un porcentaje alto de “trampas” y sesgos graves que deben ser remediados y evitados con todo el rigor, pues se documentan fallas en la arquitectura del mercado, incluyendo riesgos de sobre otorgamiento de créditos y conflictos de interés en los procesos de validación y verificación, lo que subraya la necesidad de fortalecer los marcos regulatorios, la transparencia y la supervisión independiente para asegurar que los créditos representen reducciones reales, adicionales y permanentes. Es urgente e imperativo fortalecer los mecanismos de auditoría y verificación independientes, priorizar el desarrollo de proyectos de carbono de alta calidad y acelerar la definición de marcos regulatorios que garanticen la coherencia entre los instrumentos domésticos y las disposiciones del Artículo 6 del Acuerdo de París. Asimismo, resulta clave estabilizar los mecanismos de demanda y mejorar la transparencia y eficiencia en el uso de los recursos provenientes de los impuestos al carbono, particularmente en el caso colombiano. Debemos aumentar el impuesto en función del aumento del cambio climático y de la salud tanto de la gente como de los cultivos y los ecosistemas. La contaminación urbana, en buena parte relacionada con la combustión fósil, debe ser enfrentada con más rigor, pues afecta gravemente la salud de los transeúntes y general, con costos muy fuertes como los señalados a partir del estudio del profesor Shindell, que hemos mencionado varias veces en este y otros artículos en esta revista que nos acoge gratamente.
En síntesis, considero que, contrario a los pronunciamientos recientes del Ministro Arjona, quien no desconoce los temas ambientales pero puede tener sesgos de negocios convencionales, es imperativo tanto reglamentar los mercados de carbono, -mejorando el planteado por la administración anterior-, como también enfocar adecuadamente la importancia del impuesto al carbono, que ante todo debe ser una señal poderosa y clara a los mercados acerca de los costos reales, con externalidades incluidas cada vez más pues el valor actual es muy bajo, de la emisión de gases de efecto invernadero por la combustión de energía fósil, en un momento en el cual ya es absolutamente clara la existencia de alternativas como la de la energía solar y baterías y los automóviles eléctricos; la China ya está vendiendo el 50% de los camiones de todo tipo, eléctricos. Nuestra propuesta de doble uso del impuesto al carbono, asignándolo en primera instancia a préstamos para el reemplazo de vehículos por eléctricos y de maquinaria y procesos industriales hacia la electricidad, y cuando se recupera el capital poco a poco, emplear esos recursos para financiar proyectos de regeneración ecosistémica y captura de CO2, debe ser considerada en este momento de discusión de la reforma fiscal y tributaria. Mejoremos lo construido, en vez de “borrón y cuenta nueva” que no es este caso.
________________
[1] Como anécdota señalo que el documento técnico inicial para la decisión sobre el impuesto al carbono fue preparado por un equipo de Carlos Fonseca y Leonidas Name, ambos funcionarios de Colciencias, como parte del compromiso que acordamos cuando asumí el cargo de director de la Entidad en 2012; entregamos el documento en 2013.
[2] Fuente: “Origen y evolución del mercado de carbono en Colombia, Argentina y Brasil (Origen and evolution of carbon markets in Colombia, Argentina and Brasil)” , Valeria Aguiar Aguirre Ingeniera Forestal Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Darío Felipe Jiménez Narváez Ingeniero Forestal, MSc Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Sergio A. Orrego Suaza Profesor Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Diego Andrés David Flórez Ingeniero Forestal, MSc Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Carlos Roberto Sanquetta Profesor Email: [email protected] Universidad Federal de Paraná Greyce Maas Profesora y Consultora Email: [email protected] Directora CARBOFOR, Brasil Eugenia Gallo Blanco Gerente Comercial Email: [email protected] GMF Nature Based Solutions, Argentina Sebastián Fragni Director Email: [email protected] GMF Nature Based Solutions, Argentina Julio de 2026
[3] El término “jurisdicciones” se refiere a cualquier entidad gubernamental con la autoridad para implementar tales políticas. Esto incluye países, estados, provincias, y otras divisiones administrativas.
[4] Fuente: “Origen y evolución del mercado de carbono en Colombia, Argentina y Brasil (Origen and evolution of carbon markets in Colombia, Argentina and Brasil)” , Valeria Aguiar Aguirre Ingeniera Forestal Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Darío Felipe Jiménez Narváez Ingeniero Forestal, MSc Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Sergio A. Orrego Suaza Profesor Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Diego Andrés David Flórez Ingeniero Forestal, MSc Email: [email protected] Universidad Nacional de Colombia, Sede Medellín Carlos Roberto Sanquetta Profesor Email: [email protected] Universidad Federal de Paraná Greyce Maas Profesora y Consultora Email: [email protected] Directora CARBOFOR, Brasil Eugenia Gallo Blanco Gerente Comercial Email: [email protected] GMF Nature Based Solutions, Argentina Sebastián Fragni Director Email: [email protected] GMF Nature Based Solutions, Argentina Julio de 2026
[5] GIZ, Análisis integrado de los instrumentos de precio al carbono en México: Implicaciones económicas, ambientales, sociales y políticas, diciembre de 2024.
[6] En economía, la escasez relativa se refiere a la situación en la cual los recursos disponibles (derechos) son limitados en comparación con su demanda. La escasez relativa es un concepto clave en economía porque es la base de la necesidad de tomar decisiones sobre cómo asignar recursos de manera eficiente
[7] Otros consideramos que es alcanzable, con alternativas como la adopción más acelerada de energía solar y eólica con baterías, el reemplazo radical de vehículos de carga y pasajeros por eléctricos, la producción de biogas con cultivos de pastos gigantes y su biodigestión, con el aumento de cultivos de palma de aceite en 180 mil hectáreas lo cual permitiría una mezcla de 20% de biodiesel en vez de 10% , programas más agresivos de ahorro y uso eficiente de energía entre otros; hemos sustentado esto en varios artículos de esta misma revista.
[8] En este proyecto se presentaron tanto discrepancias entre las comunidades indígenas como también la negligencia de la firma tramitadora de los créditos para entregar información a las nuevas directivas indígenas.
Carlos Hildebrando Fonseca Z.
Foto tomada de: CAF
Deja un comentario